Interés simple y compuesto: diferencias, fórmulas y ejemplos
El interés simple se calcula únicamente sobre el capital inicial; el compuesto también sobre los intereses que se van incorporando al capital. Con un mismo tipo positivo, plazo y dinero invertido, la reinversión hace crecer la diferencia con el tiempo. El resultado real de un producto depende además de sus ingresos y retiros, impuestos, comisiones y condiciones.
Qué cambia en la base de cálculo
El capital es la cantidad inicial; el interés, la remuneración calculada sobre una base; y el saldo final reúne el capital y los intereses que permanecen en la cuenta. En la capitalización, los intereses se incorporan a la base de los períodos siguientes. Investor.gov define el interés compuesto por ese efecto sobre capital e intereses acumulados.
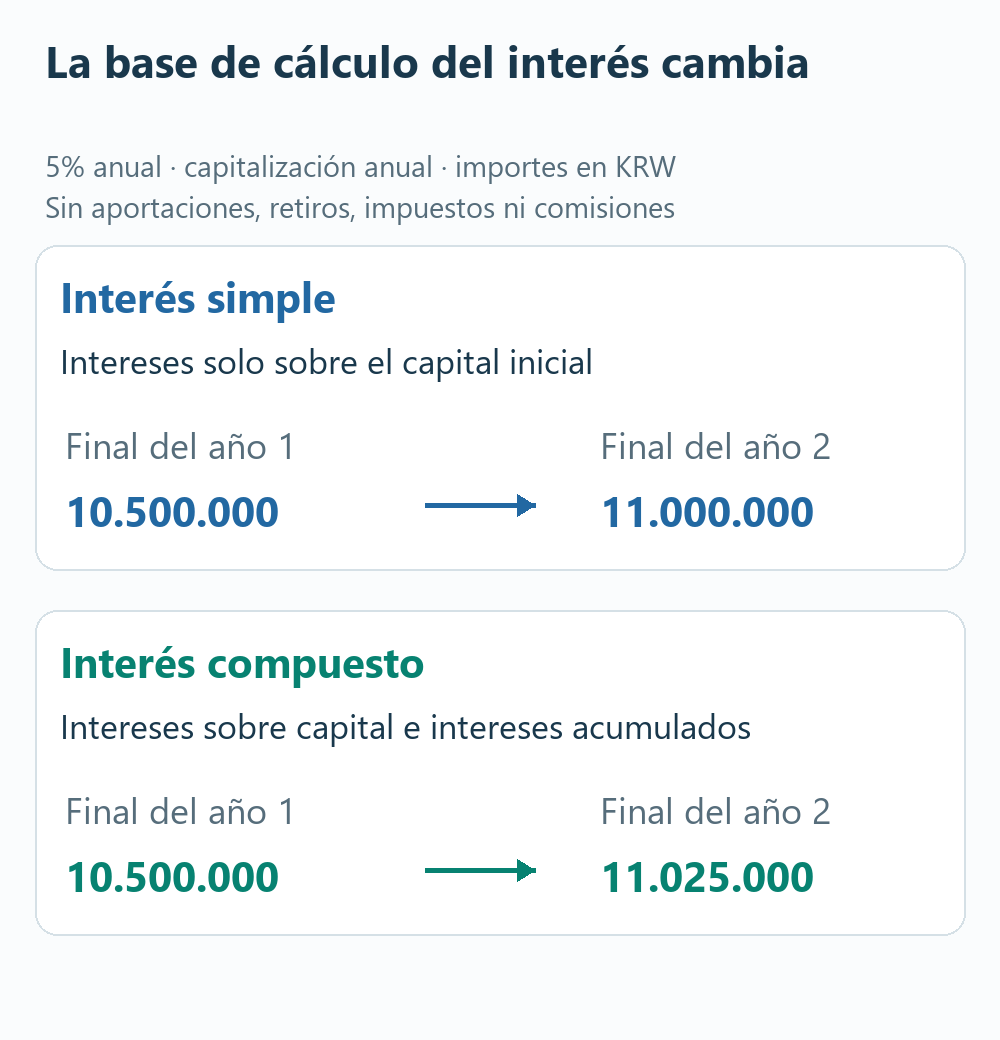
Suponga un capital de 10.000.000 wones surcoreanos (KRW) al 5% anual. Con interés simple, cada año genera 500.000 KRW sobre el capital inicial. Con capitalización anual, el primer año termina en 10.500.000 KRW y el segundo calcula el 5% sobre ese saldo: genera 525.000 KRW y termina en 11.025.000 KRW.
Fórmulas del interés simple y compuesto
Los siguientes cálculos suponen un único ingreso inicial, un tipo constante e hipotético del 5% y ausencia de aportaciones, retiros, impuestos y comisiones. No describen una oferta bancaria ni garantizan una rentabilidad. Los importes finales se redondean al won más cercano sin redondear los pasos intermedios.
Usaremos P para el capital inicial, r para el tipo anual en forma decimal, t para los años y A para el saldo final. Un 5% se introduce como 0,05, no como 5.
Interés simple
Intereses = P × r × t. El saldo final es A = P × (1 + r × t).
Para 10.000.000 KRW durante tres años al 5%, los intereses son 10.000.000 × 0,05 × 3 = 1.500.000 KRW. El saldo final es 11.500.000 KRW. Cada año añade la misma cantidad porque la base no cambia.
Interés compuesto con capitalización anual
Si los intereses se incorporan una vez al año, A = P × (1 + r)t. Los intereses acumulados son A − P.
En tres años, 10.000.000 × 1,053 = 11.576.250 KRW. Los intereses son 1.576.250 KRW, es decir, 76.250 KRW más que en el cálculo simple con las mismas condiciones.
Tipo y tiempo deben utilizar la misma unidad. No introduzca meses en una fórmula con tipo anual sin la conversión correspondiente. El material educativo de la Reserva Federal sobre interés simple y compuesto presenta estas bases de cálculo.
Cuánto cambia el resultado con el plazo
La tabla conserva el capital inicial de 10.000.000 KRW y el 5% anual. La columna compuesta supone capitalización anual; la diferencia compara saldos finales en la misma fecha.
| Plazo | Saldo con interés simple | Saldo con interés compuesto | Diferencia |
|---|---|---|---|
| 1 año | 10.500.000 KRW | 10.500.000 KRW | 0 KRW |
| 3 años | 11.500.000 KRW | 11.576.250 KRW | 76.250 KRW |
| 5 años | 12.500.000 KRW | 12.762.816 KRW | 262.816 KRW |
| 10 años | 15.000.000 KRW | 16.288.946 KRW | 1.288.946 KRW |
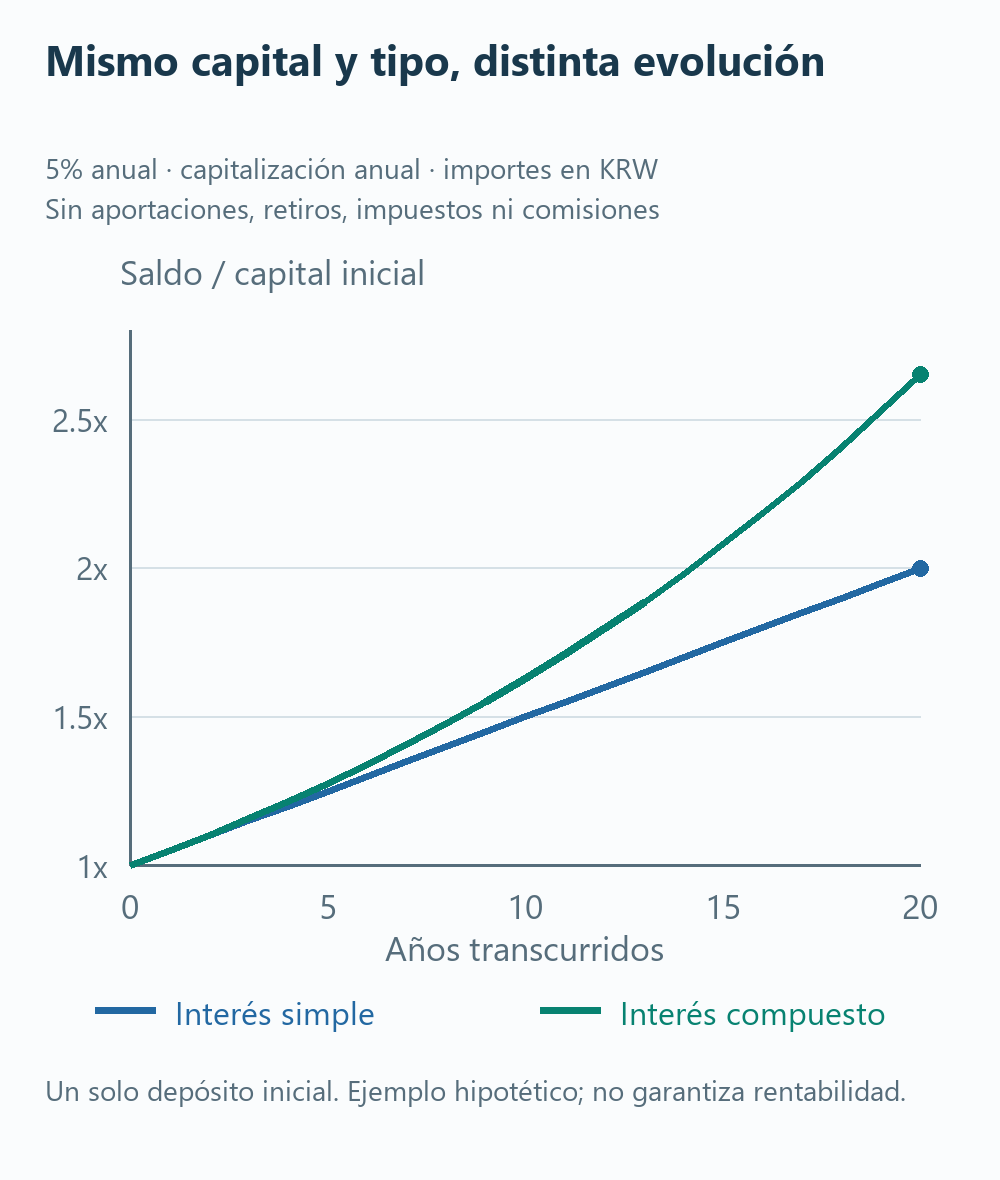
| 20 años | 20.000.000 KRW | 26.532.977 KRW | 6.532.977 KRW |
La línea simple crece de forma uniforme. En la compuesta, cada período parte de una base mayor. A veinte años, los saldos equivalen respectivamente a 2 y aproximadamente 2,6533 veces el capital inicial.
Condiciones que hacen crecer la diferencia
El plazo, el tipo positivo y la reinversión son determinantes. Duplicar el capital duplica el saldo y los intereses en este modelo, pero duplicar el tipo no equivale a duplicar el resultado compuesto. La explicación del CFPB sobre capitalización muestra cómo los intereses acumulados pasan a producir nuevos intereses.
También importa la frecuencia, siempre que se compare un mismo tipo nominal. Un 5% nominal anual capitalizado mensualmente utiliza 0,05 ÷ 12 por mes. Su tipo efectivo anual es (1 + 0,05 ÷ 12)12 − 1, aproximadamente 5,1162%.
Si dos ofertas ya expresan el mismo rendimiento efectivo anual para iguales condiciones, una mayor frecuencia no aporta por sí sola otra ventaja que sumar a ese porcentaje. En Estados Unidos, el APY, o rendimiento porcentual anual, refleja el efecto del tipo y de la capitalización según su normativa. No es una etiqueta que deba trasladarse sin más a todos los países.
Si retira los intereses, dejan de incorporarse al saldo de ese producto. Y la capitalización no elimina el riesgo: con rendimientos negativos o variables no se puede proyectar una curva creciente garantizada como la del ejemplo.
Un depósito inicial no equivale a ingresos mensuales
La forma de ingresar dinero y el método de calcular intereses son cuestiones distintas. Un depósito único no implica necesariamente capitalización compuesta, ni una cuenta con aportaciones periódicas implica siempre interés simple. Hay que leer las condiciones.
Suponga que ingresa 100.000 KRW al inicio de cada mes durante doce meses y retira todo al final del mes doce. En un modelo simplificado de interés simple al 5% anual, la primera aportación genera intereses durante doce meses y la última durante uno.
Los intereses totales serían 100.000 × 0,05 × (12 + 11 + … + 1) ÷ 12 = 32.500 KRW. En cambio, ingresar los 1.200.000 KRW desde el comienzo de un año produciría 60.000 KRW de interés simple al mismo tipo.
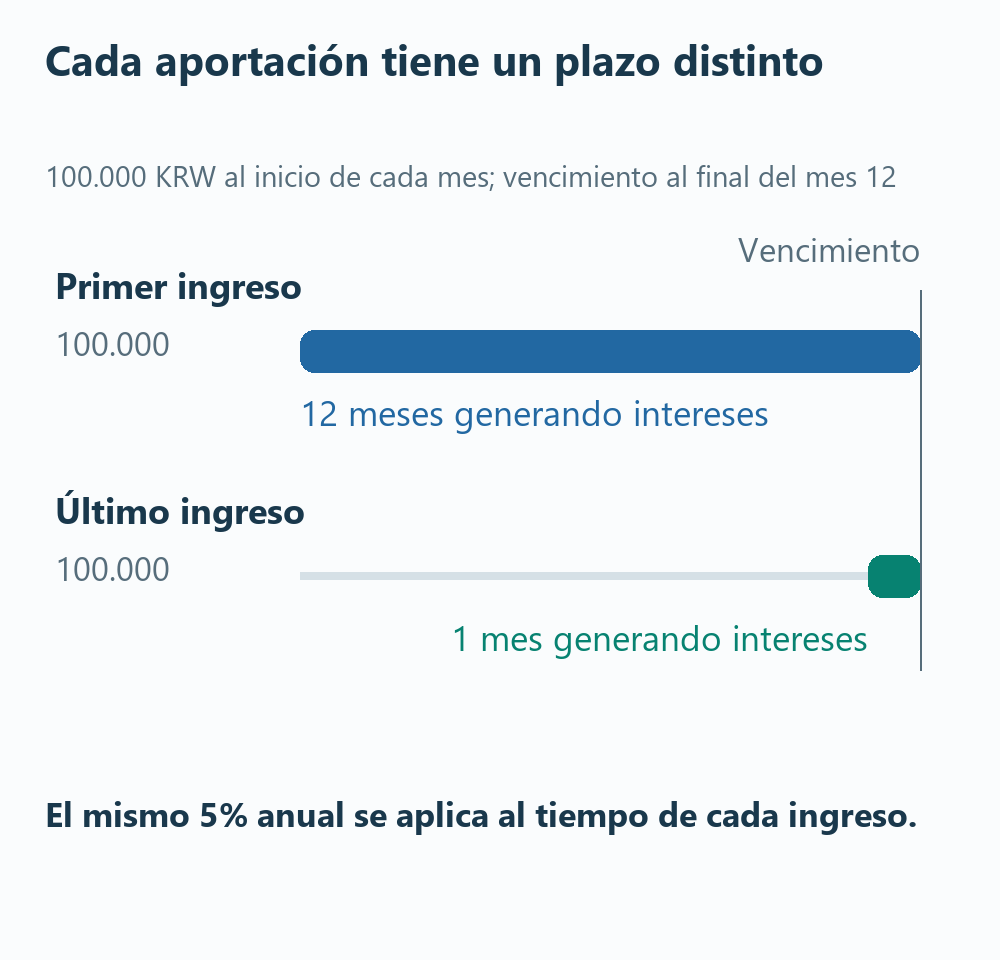
La diferencia se debe a cuánto tiempo trabaja cada cantidad, no a que el tipo de la aportación mensual sea «la mitad». Los flujos de dinero son distintos. Un contrato real puede calcular por días y tener fechas de abono diferentes del modelo mensual simplificado.
- Calendario: cuánto ingresa y en qué fecha; cuándo puede retirar.
- Tipo: nominal o efectivo, fijo o variable, y condiciones para obtenerlo.
- Gastos: impuestos y comisiones aplicables al producto y a su situación.
- Intereses: cuándo se abonan, si se reinvierten o se pagan fuera y qué ocurre al retirar antes del vencimiento.
También hay un costo de oportunidad al inmovilizar dinero. Un saldo proyectado mayor puede no compensar la falta de liquidez que necesita para gastos próximos o emergencias.
¿El interés compuesto siempre es mejor?
Para ahorrar, con el mismo capital, plazo, tipo positivo y reinversión, la capitalización produce más intereses una vez actúa sobre intereses anteriores. Pero las ofertas reales no tienen por qué compartir todas esas condiciones.
Por ejemplo, en un año un 5,2% simple supera, antes de impuestos y comisiones, el rendimiento efectivo aproximado del 5,1162% de un 5% nominal capitalizado mensualmente. Elegir solo por la palabra «compuesto» omitiría el tipo real de la comparación.
En una deuda, incorporar intereses impagados al capital puede aumentar la carga posterior. El CFPB explica este efecto en préstamos estudiantiles estadounidenses. No todos los préstamos capitalizan del mismo modo: importan el contrato y la normativa aplicable.
Antes de contratar, compare los flujos reales y el resultado después de gastos e impuestos, junto con liquidez y riesgo. Si una condición del contrato o su tratamiento fiscal no está claro, confírmelo con la entidad o con un profesional de su jurisdicción.