单利与复利的区别:计算公式、示例和复利效应
单利按照初始本金计算利息,复利则按照本金加上已经累积的利息计算。在初始金额和正利率相同的情况下,将利息继续投入会使复利余额的优势随时间扩大。比较实际产品时,还需考虑存款日期、税费和取款条件。
单利与复利有什么区别?
本金是最初存入的钱,利息是由本金产生的收入,总余额则包含本金和利息。单利与复利的区别,在于下一次计算利息时使用的计息基础不同。
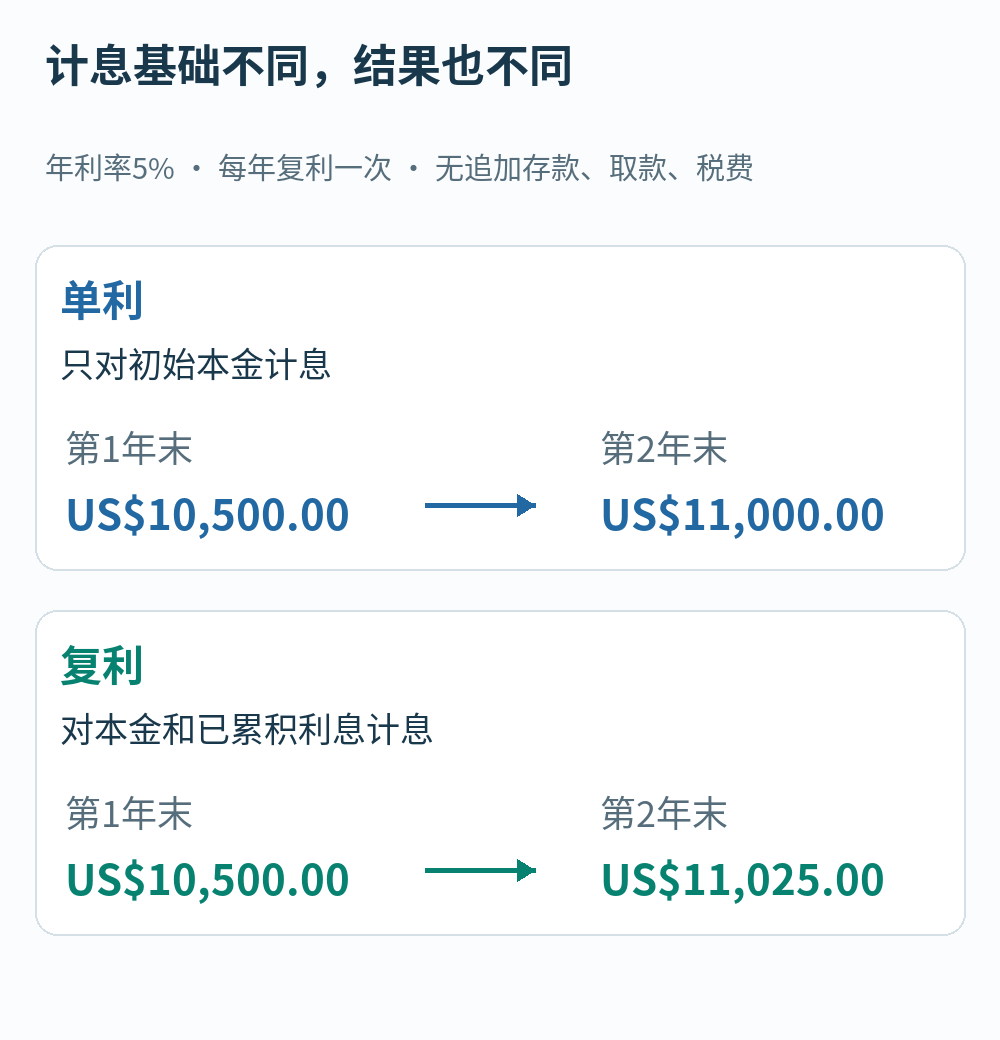
假设您存入10,000美元,年利率为5%。按单利计算时,最初的10,000美元始终是计息基础。本金和利率不变的情况下,每年获得500美元利息;此前所得利息在该计算中不会继续产生利息。
按年复利计算时,第一年的500美元利息加入余额。第二年以10,500美元为基础计算5%,产生525美元利息。多出的25美元来自第一年利息继续产生的利息。美国证券交易委员会的Investor.gov复利定义说明了本金和累积利息共同计息的机制。
如何计算单利和复利?
以下例子假设只在开始时存入一次,利率固定,没有追加存款或取款,也没有税费。5%是教学假设,不是当前产品报价。计算过程中保留精度,显示的美元金额最后四舍五入到分。
- P是初始本金。
- r是用小数表示的年利率:5%写为0.05。
- t是以年为单位的时间。
- A是包含本金的期末余额。
单利公式与例子
单利利息 = P × r × t
期末余额 A = P × (1 + r × t)
10,000美元按5%单利存三年,利息为10,000 × 0.05 × 3 = 1,500美元。加上最初本金10,000美元,期末余额为11,500美元。将利息与总余额分开,可以避免把自己的本金误算成收益。
复利公式与例子
按年复利的余额 A = P × (1 + r)t
所得复利利息 = A − P
同样的利率下,10,000美元每年复利一次,三年后为10,000 × 1.053 = 11,576.25美元。所得利息为1,576.25美元,比单利例子多76.25美元。用普通计算器连续三次将10,000乘以1.05,即可复现结果。
利率和时间的单位必须一致。不要把5%年利率当作5%月利率,也不要在这个年公式中把月数直接作为t。计算方法还可参考美国联邦储备系统关于单利和复利的课程。
随着时间推移,复利会带来多大差别?
这个比较从10,000美元开始,年利率固定为5%;复利列按每年复利一次计算。单利每年增加相同金额,而复利会扩大之后的计息基础。表中每个金额都是包含初始本金的总余额。
| 年数 | 单利余额 | 复利余额 | 复利多出的金额 |
|---|---|---|---|
| 1 | US$10,500.00 | US$10,500.00 | US$0.00 |
| 3 | US$11,500.00 | US$11,576.25 | US$76.25 |
| 5 | US$12,500.00 | US$12,762.82 | US$262.82 |
| 10 | US$15,000.00 | US$16,288.95 | US$1,288.95 |
| 20 | US$20,000.00 | US$26,532.98 | US$6,532.98 |
一年后,两种余额都是10,500美元。每年复利一次时,第一年的利息从第二年才开始产生额外利息。十年后,单利余额为15,000美元,复利约为16,288.95美元;二十年后分别为20,000美元和约26,532.98美元。
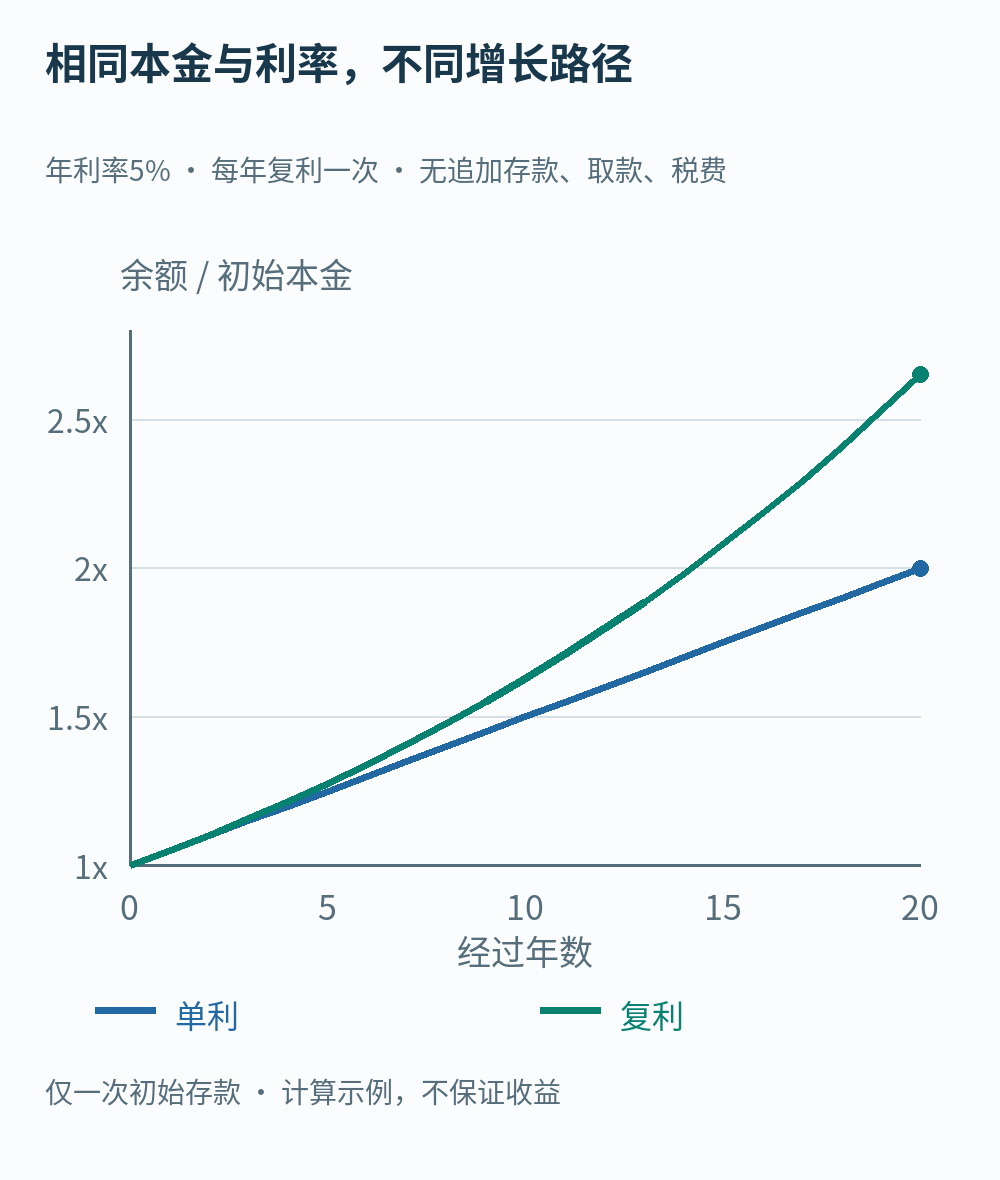
图表用初始本金的倍数表示余额。单利曲线每年增加相同数量,复利曲线则随着累积利息增加而逐渐变陡。这是在假设利率固定的条件下计算出的示例,并非预测投资每年都会获得5%的收益。
什么因素会扩大复利效应?
在正利率不变时,持有时间越长,再投入的利息就有更多机会继续产生利息。在其他条件相同的情况下,本金翻倍会使美元计价的利息和两种方法的金额差距翻倍,但不会使收益率翻倍。
利率和复利频率同样重要。美国消费者金融保护局(CFPB)的复利说明展示了这些因素如何改变余额。比较不同频率前,应先弄清所列年利率具体代表什么。
如果5%的名义年利率除以12并按月复利,公式为A = P × (1 + 0.05 ÷ 12)12t。一年的有效增长率约为5.1162%,略高于按年复利一次的5%。但如果两种产品的有效年收益率已经相同,较短的复利周期本身不会再带来更高的年收益率。
在美国存款账户中,APY是annual percentage yield(年百分比收益率),包含复利效应。CFPB的APY计算规则说明了这一基础。其他国家标称的“年利率”不应自动视为相同指标。
取出并花掉的利息,或放在其他地方且没有产生收益的利息,无法继续在原账户中复利。投资收益也可能为负。再投入描述的是一种机制,并不保证正收益,也不能消除亏损风险。
比较一次性存款和每月储蓄时应检查什么?
一次性存款与每月储蓄计划的区别在于资金进入账户的时间;单利与复利描述的是利息如何计算。这是两组不同的概念:一次性存款产品不一定采用复利,每月缴款计划也不一定采用单利。应阅读具体产品的计息与缴款条款。
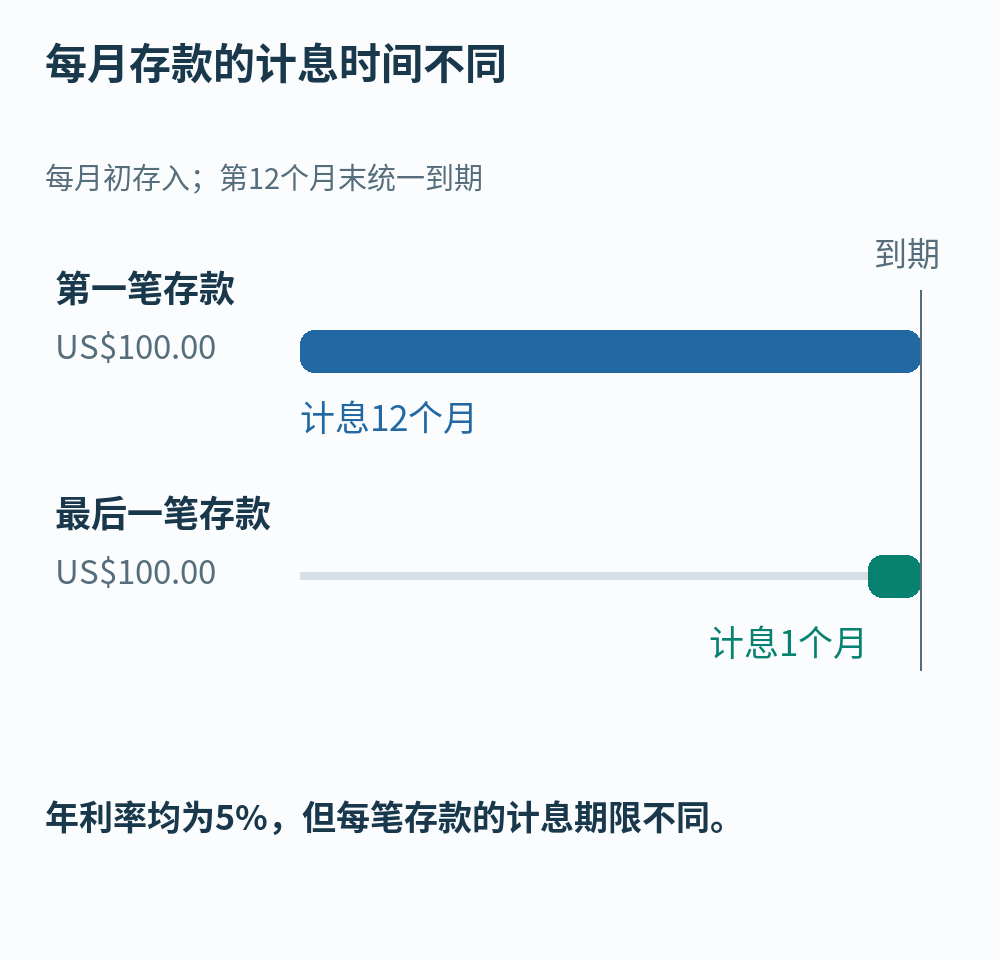
每月缴款的计息时间也不同。假设每月初存入100美元,持续十二个月,并在第十二个月末统一到期。第一笔存款计息十二个月,最后一笔只计息一个月。在年单利5%的简化月数模型下:
100 × 0.05 × (12 + 11 + … + 1) ÷ 12 = 32.50美元
总存款为1,200美元,但并非全部1,200美元从一开始就存入。因此,结果与1,200美元存满一年获得的60美元单利不同。两者的现金流时间安排不同,不能视为同条件收益比较;这也不意味着每月储蓄只支付标示利率的一半。实际金额可能随存款日期、到期日和计息天数规则变化。
比较实际产品时,应一并核对以下条件:
- 存款金额和日期:区分已经拥有的资金与未来收入中将要储蓄的资金。
- 利率及条件:区分名义利率和有效收益率、固定和浮动利率,以及优惠利率的适用要求。
- 税费:比较扣除适用税费后实际保留的金额。税务处理取决于国家、账户和个人情况。
- 利息支付和提前取款:确认利息是否自动再投入,以及提前取款如何改变利率或费用。
把资金锁定在某处,也意味着放弃在其他地方使用它。了解机会成本及其评估方法有助于明确这种取舍。对于可能很快需要使用的资金,例如应急储备,资金可取用性与利率同样重要。
复利产品一定更好吗?
本金、正利率、持有期和现金流相同时,再投入利息可使复利产生优势。但不同产品未必提供相同利率。一年内,5.2%的单利收益高于5%名义年利率、按月复利的收益,后者的有效年收益率约为5.1162%。这里的两项比较都不含税费。
对于借入的钱,利息再生利息可能增加负担。如果未付利息加入本金,之后的利息便按更大的基数计算。CFPB在学生贷款利息说明中讨论了这种利息资本化机制。并非所有贷款都采用相同规则,应核对具体合同的计息、还款和逾期条款。
选择产品前,写下将存入多少钱、何时存入,以及何时可以取出多少。在相同现金流安排和期限下比较税后所得、资金可取用性及风险,比仅凭“复利”一词选择更有帮助。