単利と複利の違いとは?計算方法と具体例でわかる複利の効果
単利は最初に預けた元本だけを基準に利息を計算し、複利は元本に積み上がった利息を加えた金額を基準に次の利息を計算する方法です。同じ元本とプラスの金利で利息を再投資し続けると、時間の経過とともに複利の元利合計は単利を上回っていきます。ただし、実際の商品を比べる際は入金の時期、税金、手数料、引き出し条件も確認する必要があります。
単利と複利は何が違う?
元本は最初に預けたお金、利息はお金を預けることで受け取るお金です。元本と利息を合わせた金額を元利合計といいます。単利と複利では、次の利息を計算する元になる金額が異なります。
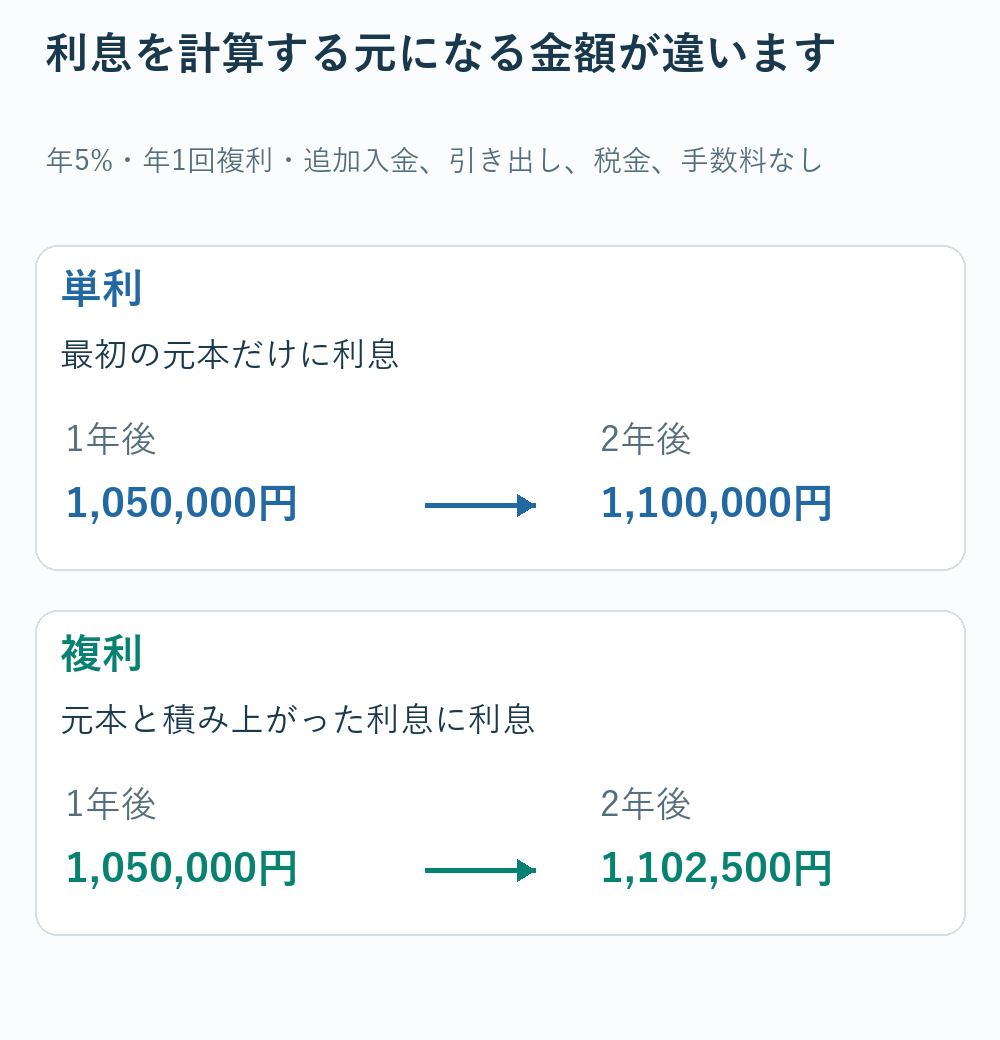
例えば100万円を年5%で預けるとします。単利では最初の100万円を基準にするため、元本と金利が変わらなければ毎年5万円の利息が発生します。それまでに受け取った利息は、次の利息の計算には含めません。
年1回の複利では、最初の1年の利息5万円を元本に組み入れます。2年目は105万円の5%である5万2,500円が利息になります。前年の利息5万円にも2,500円の利息が付くわけです。米国証券取引委員会(SEC)のInvestor.govによる複利の定義でも、元本と累積した利息に対して利息が支払われる仕組みが説明されています。
単利と複利の利息はどう計算する?
以下は、最初に一度だけお金を預け、追加入金や引き出しをせず、一定の金利が続く場合の計算です。年5%は仕組みを説明するための仮定であり、現在販売されている商品の金利ではありません。税金と手数料は含めず、途中の計算では丸めずに、表示する金額だけを1円単位で四捨五入します。
- P:最初に預ける元本
- r:年利率を小数で表した値。年5%なら0.05です。
- t:年単位で表した運用期間
- A:期間が終わったときの元利合計
単利の計算式と具体例
単利の利息 = P × r × t
単利の元利合計 A = P × (1 + r × t)
100万円を年5%の単利で3年間預けると、利息は1,000,000 × 0.05 × 3 = 150,000円です。元本100万円を加えると、元利合計は115万円になります。利息15万円と元利合計115万円を分けて考えれば、元本まで利益と取り違えずに済みます。
複利の計算式と具体例
年1回複利の元利合計 A = P × (1 + r)t
複利による利息 = A − P
同じ100万円を年5%、年1回複利で3年間預けると、1,000,000 × 1.053 = 1,157,625円になります。元本を引いた利息は157,625円で、単利より7,625円多くなります。電卓では100万円に1.05を3回掛けると同じ結果を確かめられます。
金利と期間の単位をそろえることが大切です。年5%を月5%として入力したり、年単位の式のtに月数をそのまま入れたりすると、結果は大きく変わります。単利と複利の計算方法は、米国連邦準備制度の金融教育教材でも確認できます。
同じお金を同じ期間預けると、どれだけ差が出る?
元本100万円、年5%を一定とし、複利は年1回で計算した比較です。単利では毎年同じ金額の利息が増え、複利では利息を計算する基準額が大きくなります。表の金額は利息だけではなく、元本を含む元利合計です。
| 期間 | 単利の元利合計 | 複利の元利合計 | 複利と単利の差額 |
|---|---|---|---|
| 1年 | 1,050,000円 | 1,050,000円 | 0円 |
| 3年 | 1,150,000円 | 1,157,625円 | 7,625円 |
| 5年 | 1,250,000円 | 1,276,282円 | 26,282円 |
| 10年 | 1,500,000円 | 1,628,895円 | 128,895円 |
| 20年 | 2,000,000円 | 2,653,298円 | 653,298円 |
1年後はどちらも105万円です。年1回複利では、最初の1年の利息が追加の利息を生むのは翌年からだからです。10年後は単利が150万円、複利が約162万8,895円です。20年後はそれぞれ200万円と約265万3,298円になります。
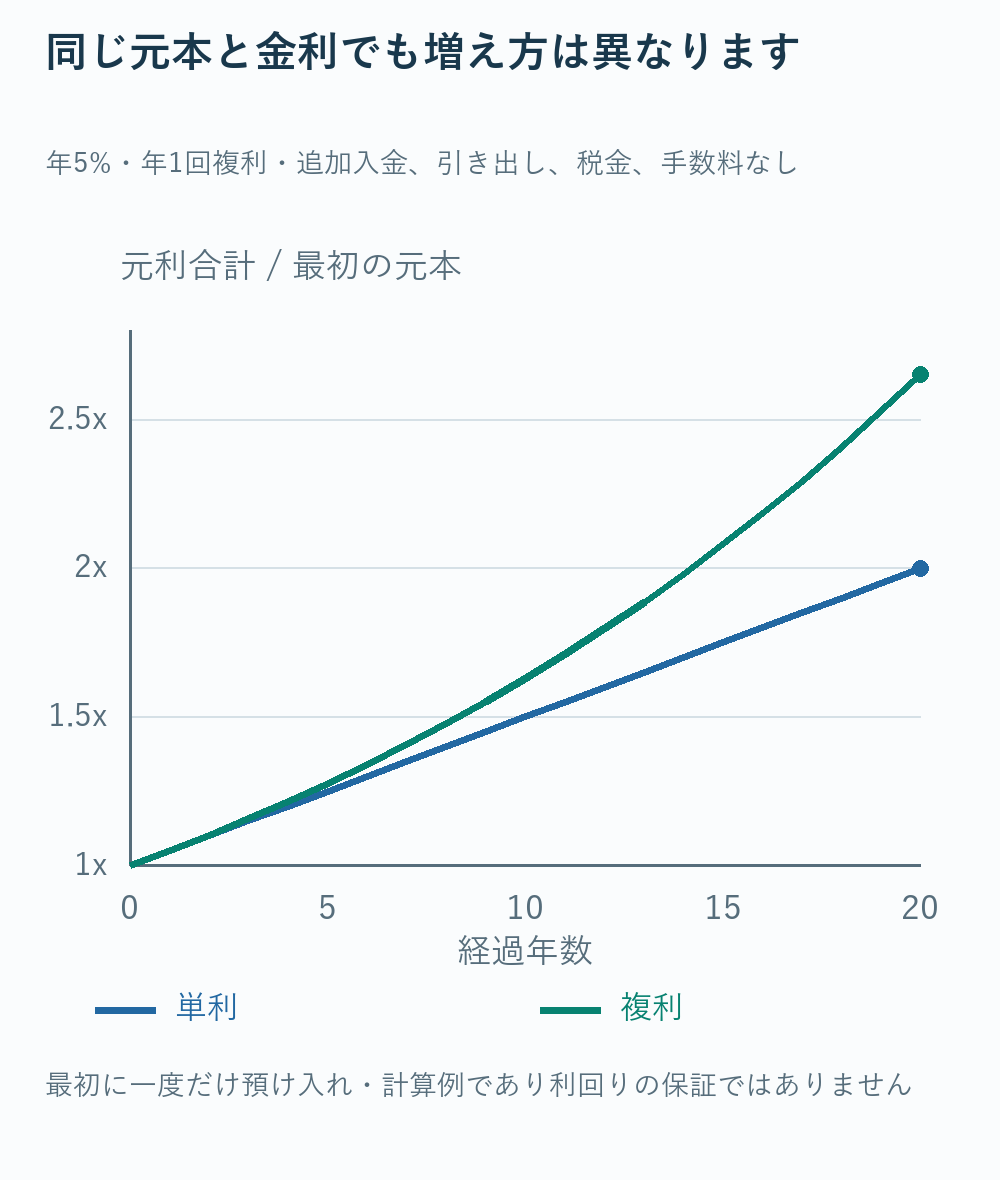
グラフは、元利合計が最初の元本の何倍になるかを示しています。単利は毎年同額ずつ増えるため直線的に推移し、複利は積み上がる利息によって傾きが徐々に大きくなります。毎年5%の投資収益を予測しているのではなく、一定の金利を置いた計算モデルです。
複利の効果が大きくなる条件は?
同じプラスの金利で利息を再投資し続ける場合、期間が長いほど利息がさらに利息を生む機会が増えます。同じ条件で元本を2倍にすれば、利息の金額や単利との差額も2倍になりますが、収益率自体が2倍になるわけではありません。
金利と複利の計算頻度も影響します。米国消費者金融保護局(CFPB)の複利の解説でも、金利、期間、複利の頻度を変えて計算できることが示されています。ただし、頻度を比べる前に、表示された年利率が何を意味するかを確認しましょう。
名目年利率5%を12で割った月利率で毎月複利計算する場合、式はA = P × (1 + 0.05 ÷ 12)12tです。1年間の実効的な増加率は約5.1162%で、年1回複利の5%より少し高くなります。一方、すでに複利効果を含む実効年利回りが同じ商品同士なら、計算頻度が高いという理由だけで年間収益が上がるとはいえません。
米国の預金商品で使われるAPY(Annual Percentage Yield、年換算利回り)は複利の効果を反映する指標です。その考え方はCFPBのAPY計算基準で確認できます。他国の商品に表示された「年利率」と、名称だけで同じ基準だと考えないことが重要です。
受け取った利息を生活費に使うなどして再投資しなければ、その分は元の口座で次の利息を生みません。また、投資商品では損失も発生し得ます。収益を再投資する仕組みと、収益が保証されているかどうかは別の話です。複利だからといって損失の可能性がなくなるわけではありません。
一括で預ける場合と毎月積み立てる場合の注意点は?
一括で預けるか毎月積み立てるかは、お金を入れる方法と時期の違いです。単利か複利かは利息の計算方法の違いなので、別々に考える必要があります。一括の預金が必ず複利、積立が必ず単利というわけではありません。商品の説明書で利息の計算と支払いの方法を確認しましょう。
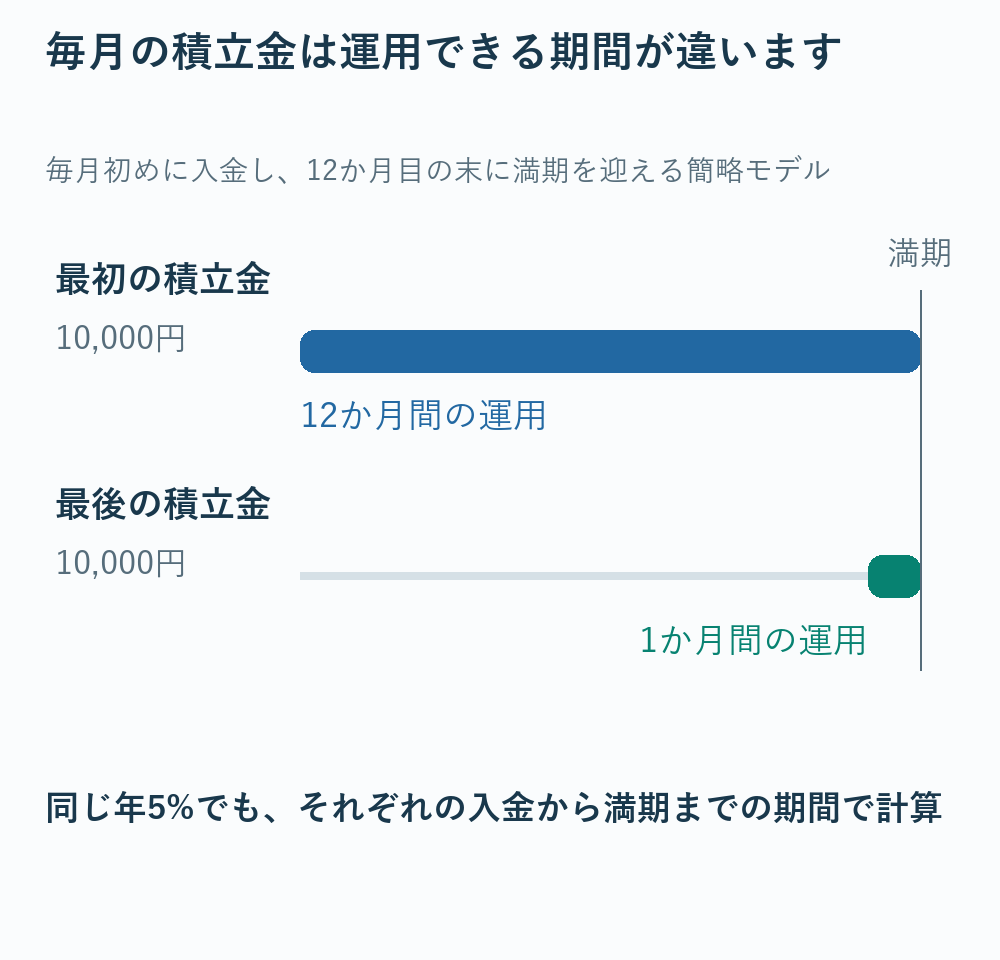
積立では、入金ごとに運用できる期間が異なります。毎月初めに1万円ずつ12回入金し、12か月目の末に満期を迎えると仮定します。最初の1万円には12か月分、最後の1万円には1か月分の利息が付きます。月数を使って簡略化した年5%単利のモデルでは、利息は次のようになります。
10,000 × 0.05 × (12 + 11 + … + 1) ÷ 12 = 3,250円
入金の合計は12万円ですが、その全額を最初から1年間預けているわけではありません。最初に12万円を一括で預けた場合の単利利息6,000円とは、その点が違います。入出金の時期が違うため同条件の利回り比較ではなく、積立の表示金利が半分しか適用されないという意味でもありません。実際の金額は入金日、満期日、日数計算のルールなどによって変わります。
実際の商品を比べる際は、次の条件を合わせて確認してください。
- 入金する時期と金額:すでに手元にあるまとまった資金なのか、今後の収入から毎月積み立てるお金なのかを分けます。
- 金利の種類と適用条件:名目金利か複利を反映した利回りか、固定金利か変動金利かを確認します。優遇金利の条件も対象です。
- 税金と手数料:税引前の金額ではなく、税金や費用を差し引いた受取額を比べます。課税の扱いは国、口座、個人の条件によって異なります。
- 利息の支払いと中途解約:利息が自動で再投資されるか、満期前の引き出しで金利や費用がどう変わるかを確認します。
資金を長く預けておくと、別の用途に使う機会を手放すことにもなります。これは機会費用の意味と計算方法と合わせて考えると整理しやすくなります。近いうちに必要になるかもしれないお金では、金利だけでなく引き出しやすさも重要です。
複利の商品なら必ず有利?
元本、プラスの金利、期間、入出金の条件が同じで、利息を再投資するなら、複利が有利になる場合があります。しかし、異なる商品同士の金利まで同じとは限りません。1年間では、年5.2%の単利の利息は、名目年利率5%を毎月複利計算した実効年利回り約5.1162%を上回ります。いずれも税金と手数料を除いた比較です。
借りたお金では、利息に利息が付く仕組みが負担を増やすこともあります。未払い利息が元本に組み入れられると、その後の利息を計算する基準額が大きくなります。この仕組みはCFPBの学生ローンの利息に関する説明でも取り上げられています。すべての借入れが同じ方式ではないため、実際の契約の利息、返済、延滞に関する規定を確認する必要があります。
商品を選ぶ前に、いつ、いくら入金し、いつ、いくら引き出せるのかを書き出してみましょう。同じ入出金の予定と期間を前提に、税引後の受取額、途中で引き出す条件、リスクまで比べることが、「複利」という言葉だけで選ぶより役に立ちます。