Juros simples vs. juros compostos: fórmulas, exemplos e diferenças
Os juros simples são calculados sobre o principal original, enquanto os juros compostos são calculados sobre o principal mais os juros já acumulados. Com o mesmo valor inicial e uma taxa positiva, o reinvestimento dos juros permite que um saldo composto avance ainda mais ao longo do tempo. Ao comparar produtos reais, você também precisa levar em consideração datas de depósito, impostos, taxas e condições de saque.
Qual é a diferença entre juros simples e compostos?
Seu principal é o dinheiro que você deposita inicialmente. Juros é o dinheiro ganho com isso, e o saldo total inclui o principal e os juros. A distinção entre juros simples e compostos é o valor utilizado como base para o próximo cálculo dos juros.
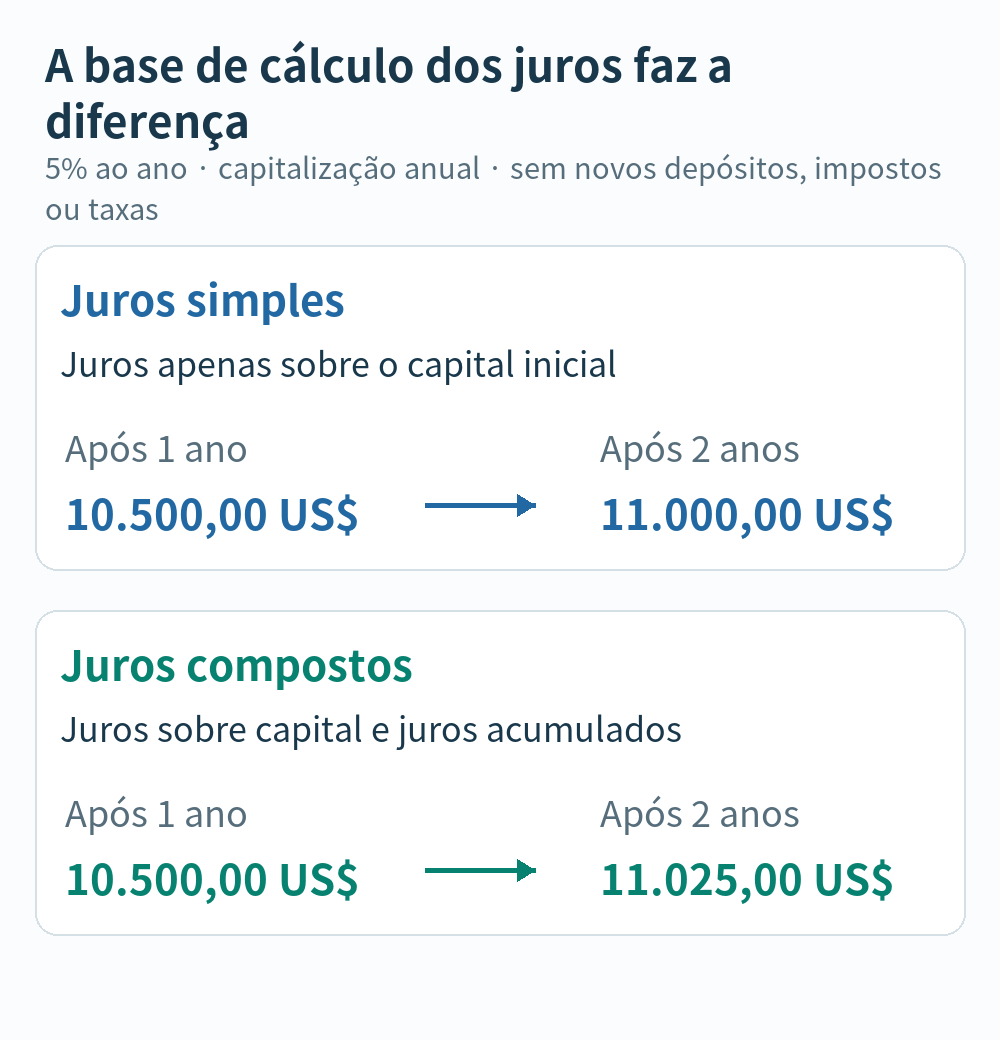
Suponha que você deposite $ 10.000 a 5% ao ano. Com juros simples, os US$ 10.000 originais permanecem como base de juros. Com principal e taxa inalterados, você ganha $ 500 por ano. Os juros vencidos anteriormente não geram juros adicionais nesse cálculo.
Com a capitalização anual, os $ 500 do primeiro ano são adicionados ao saldo. No segundo ano, 5% são aplicados a US$ 10.500, produzindo US$ 525 de juros. Os $ 25 adicionais vêm do ganho de juros sobre os juros do primeiro ano. A definição de juros compostos da Comissão de Valores Mobiliários dos EUA descreve esta combinação de juros sobre o principal e juros acumulados.
Como você calcula juros simples e compostos?
Os exemplos a seguir pressupõem um depósito inicial, uma taxa fixa, nenhum depósito ou retirada adicional e nenhum imposto ou taxa. A taxa de 5% é uma suposição hipotética de ensino, não uma oferta atual de produto. Os cálculos mantêm sua precisão até que os valores em dólares exibidos sejam arredondados para centavos.
- P é o principal inicial.
- r é a taxa de juros anual expressa em decimal: 5% torna-se 0,05.
- t é o tempo em anos.
- A é o saldo final, incluindo o principal.
Fórmula e exemplo de juros simples
Juros simples = P × r × t
Saldo final A = P × (1 + r × t)
Para $ 10.000 com juros simples de 5% ao longo de três anos, os juros são 10.000 × 0,05 × 3 = $ 1.500. A adição dos US$ 10.000 originais resulta em um saldo final de US$ 11.500. Manter os juros e o saldo total separados evita que você conte erroneamente seu dinheiro original como um ganho.
Fórmula e exemplo de juros compostos
Saldo com capitalização anual A = P × (1 + r)t
Juros compostos ganhos = A − P
À mesma taxa, $10.000 compostos anualmente durante três anos tornam-se 10.000 × 1,053 = $11.576,25. Os juros ganhos são de $ 1.576,25, o que é $ 76,25 a mais do que o exemplo de juros simples. Em uma calculadora básica, multiplique US$ 10.000 por 1,05 três vezes para reproduzir o resultado.
As unidades de taxa e tempo devem concordar. Não insira uma taxa anual de 5% como uma taxa mensal de 5% nem use um número de meses como t nesta fórmula anual. Os métodos de cálculo subjacentes também são explicados na lição do Federal Reserve sobre juros simples e compostos.
Qual é a diferença entre juros simples e compostos ao longo do tempo?
Essa comparação começa com US$ 10.000 e mantém a taxa anual em 5%, com capitalização anual na coluna composta. Os juros simples somam o mesmo valor a cada ano; a capitalização aumenta a base sobre a qual os juros são ganhos. Cada valor na tabela é um saldo total, incluindo o principal original.
| Anos | Saldo com juros simples | Saldo com juros compostos | Diferença a favor dos juros compostos |
|---|---|---|---|
| 1 | US$ 10.500,00 | US$ 10.500,00 | US$ 0,00 |
| 3 | US$ 11.500,00 | US$ 11.576,25 | US$ 76,25 |
| 5 | US$ 12.500,00 | US$ 12.762,82 | US$ 262,82 |
| 10 | US$ 15.000,00 | US$ 16.288,95 | US$ 1.288,95 |
| 20 | US$ 20.000,00 | US$ 26.532,98 | US$ 6.532,98 |
Após um ano, ambos os saldos são de US$ 10.500. Com a capitalização anual, os juros do primeiro ano só começam a produzir juros adicionais no ano seguinte. Após dez anos, os saldos são de US$ 15.000 com juros simples e cerca de US$ 16.288,95 com capitalização. Após vinte anos, os saldos são US$ 20.000 e cerca de US$ 26.532,98.
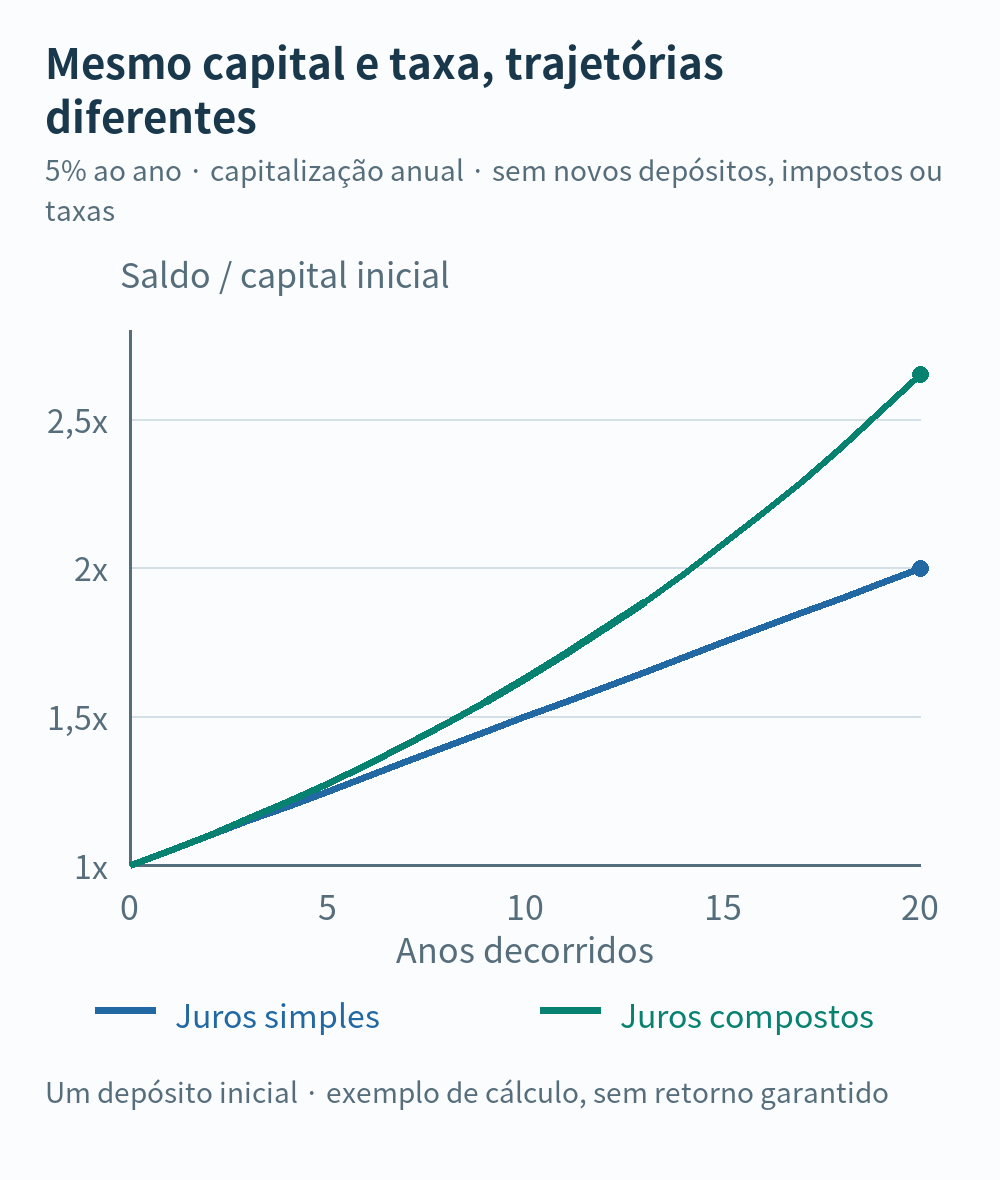
O gráfico expressa o saldo como um múltiplo do principal inicial. O saldo com juros simples aumenta pelo mesmo valor a cada ano. O caminho composto torna-se mais íngreme à medida que os juros acumulados aumentam. Estes são cálculos a uma taxa presumida constante, e não uma previsão de que um investimento renderá 5% ao ano.
O que aumenta o efeito dos juros compostos?
A uma taxa positiva inalterada, um período de detenção mais longo dá aos juros reinvestidos mais oportunidades de gerar mais juros. Duplicar o principal duplica os juros em dólares e a diferença em dólares entre os dois métodos em condições idênticas; não duplica o retorno percentual.
A taxa e a frequência de capitalização também são importantes. A explicação dos juros compostos do Departamento de Proteção Financeira do Consumidor dos EUA destaca como a mudança desses insumos altera o equilíbrio. Antes de comparar frequências, estabeleça o que realmente representa a taxa anual cotada.
Se uma taxa anual nominal de 5% for dividida por 12 e composta mensalmente, a fórmula será A = P × (1 + 0,05 ÷ 12)12t. O aumento efetivo em um ano é de aproximadamente 5,1162%, um pouco acima de 5% com capitalização anual. Contudo, se dois produtos já têm o mesmo rendimento anual efetivo, um intervalo de capitalização mais curto não cria por si só um retorno anual mais elevado.
Para contas de depósito nos EUA, APY (Annual Percentage Yield) significa rendimento percentual anual e incorpora o efeito da capitalização. As regras de cálculo APY do Consumer Financial Protection Bureau (CFPB) explicam essa base. Um valor denominado “taxa de juro anual” em outro país não deve ser automaticamente tratado como uma medida equivalente.
Os juros que você saca e gasta, ou deixa em outro lugar sem obter rendimento, não podem continuar sendo compostos na conta original. Os retornos do investimento também podem ser negativos. O reinvestimento descreve um mecanismo; não garante resultado positivo nem elimina o risco de perda.
O que você deve verificar ao comparar um depósito único com uma poupança mensal?
Um depósito fixo e um plano de poupança mensal diferem em quando o dinheiro entra na conta. Juros simples e compostos descrevem como os juros são calculados. Estas são distinções distintas: um produto de montante fixo não é automaticamente composto e um plano de contribuição mensal não é automaticamente simples. Leia os juros e as condições de pagamento do produto específico.
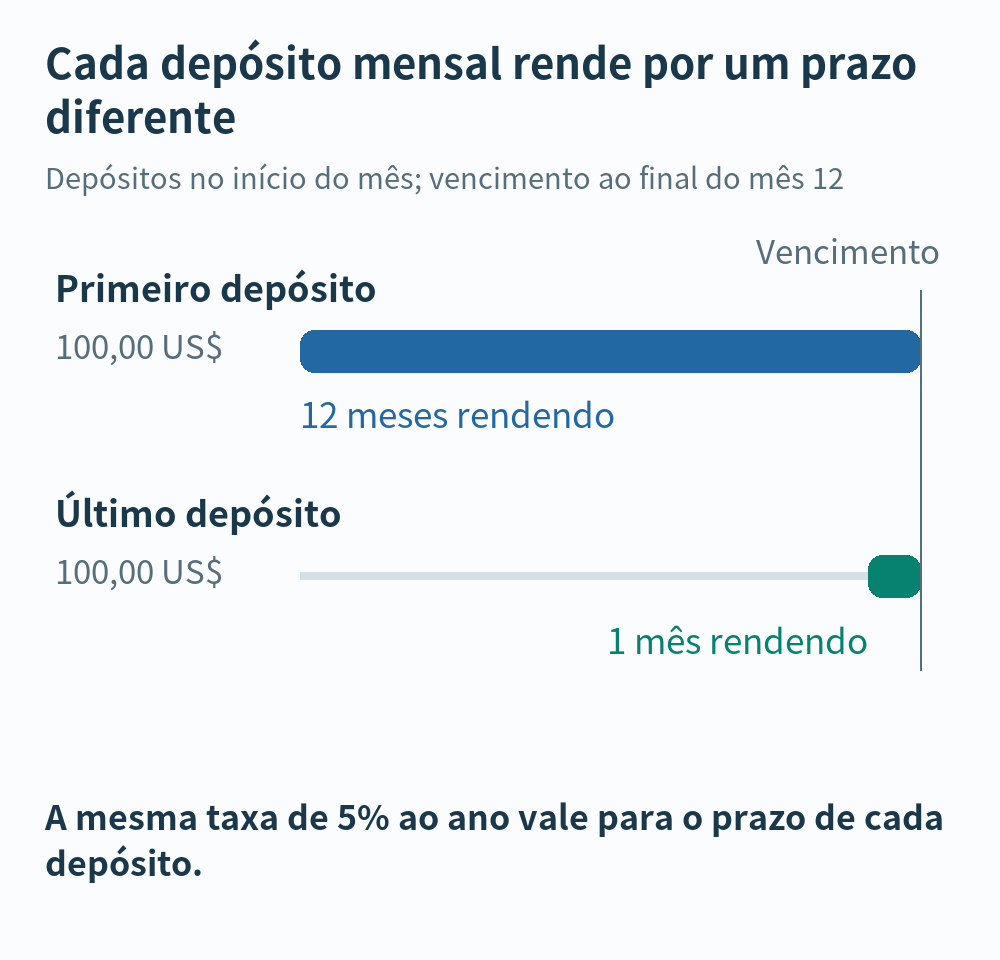
As contribuições mensais também têm diferentes prazos de aplicação. Suponha que você deposite $ 100 no início de cada mês durante doze meses, com uma data de vencimento comum no final do décimo segundo mês. A primeira contribuição rende juros por doze meses, enquanto a última rende juros por apenas um mês. Em modelo mensal simplificado a juros simples anuais de 5%:
100 × 0,05 × (12 + 11 +… + 1) ÷ 12 = US$ 32,50
Você contribui com US$ 1.200 no total, mas todos os US$ 1.200 não são investidos desde o início. Isso explica a diferença em relação aos US$ 60 de juros simples ganhos pelo depósito de US$ 1.200 durante um ano inteiro. Os dois cronogramas de fluxo de caixa são diferentes, portanto, esta não é uma comparação de retornos iguais, nem significa que o plano mensal paga metade da taxa declarada. Os valores reais podem variar de acordo com as datas de depósito, datas de vencimento e regras de contagem de dias.
Ao comparar produtos reais, verifique estas condições em conjunto:
- Valores e datas dos depósitos: diferencie o dinheiro que você já possui do dinheiro que você economizará com receitas futuras.
- A taxa e suas condições: identifique uma taxa nominal versus um rendimento efetivo, taxas fixas versus taxas variáveis e quaisquer requisitos para uma taxa promocional.
- Impostos e taxas: compare o valor que você realmente retém após as deduções aplicáveis. O tratamento fiscal depende do país, da conta e das suas circunstâncias.
- Pagamento de juros e saque antecipado: estabeleça se os juros são reinvestidos automaticamente e como a retirada antecipada do dinheiro altera a taxa ou os encargos.
Guardar dinheiro também significa abrir mão de seu uso em outro lugar. Pensar no custo de oportunidade e em como avaliá-lo ajuda a tornar essa compensação explícita. Para dinheiro de que você poderá precisar em breve, como uma reserva de emergência, o acesso aos fundos é importante juntamente com a taxa de juros.
Um produto de juros compostos é sempre a melhor escolha?
Com o mesmo principal, taxa positiva, período de manutenção e fluxos de caixa, reinvestir os juros pode dar uma vantagem à capitalização. No entanto, produtos diferentes não oferecem necessariamente a mesma taxa. Ao longo de um ano, os juros simples de 5,2% produzem mais do que uma taxa nominal de 5% ao ano com capitalização mensal, cujo rendimento efetivo é de cerca de 5,1162%. Ambos os números aqui excluem impostos e taxas.
Para dinheiro emprestado, juros sobre juros podem aumentar seu fardo. Se os juros não pagos forem adicionados ao principal, os juros posteriores serão calculados sobre uma base maior. O CFPB discute esse mecanismo de capitalização em sua explicação dos juros dos empréstimos estudantis. Nem todos os empréstimos utilizam as mesmas regras, por isso consulte os juros reais, as condições de reembolso e de atraso no pagamento, em vez de assumir que todas as dívidas são compostas da mesma forma.
Antes de escolher um produto, anote quanto você vai colocar, quando vai colocar, quando e quanto pode retirar. Compare receitas após impostos, condições de acesso e risco no mesmo cronograma de fluxo de caixa e horizonte temporal. Isso é mais útil do que escolher apenas a palavra “composto”.