Einfacher Zins und Zinseszins: Unterschiede, Formeln und Beispiele
Der einfache Zins wird auf den ursprünglichen Kapitalbetrag berechnet, während der Zinseszins auf den Kapitalbetrag zuzüglich der bereits aufgelaufenen Zinsen berechnet wird. Bei gleichem Anfangsbetrag und einem positiven Zinssatz ermöglicht die Reinvestition der Zinsen, dass sich der Gesamtsaldo im Laufe der Zeit weiter erhöht. Beim Vergleich realer Produkte müssen Sie auch Einzahlungstermine, Steuern, Gebühren und Auszahlungsbedingungen berücksichtigen.
Was ist der Unterschied zwischen einfachem Zins und Zinseszins?
Ihr Kapital ist das Geld, das Sie ursprünglich einzahlen. Zinsen sind das damit verdiente Geld, und der Gesamtsaldo umfasst sowohl Kapital als auch Zinsen. Die Unterscheidung zwischen einfachem Zins und Zinseszins ist der Betrag, der der nächsten Zinsberechnung zugrunde gelegt wird.
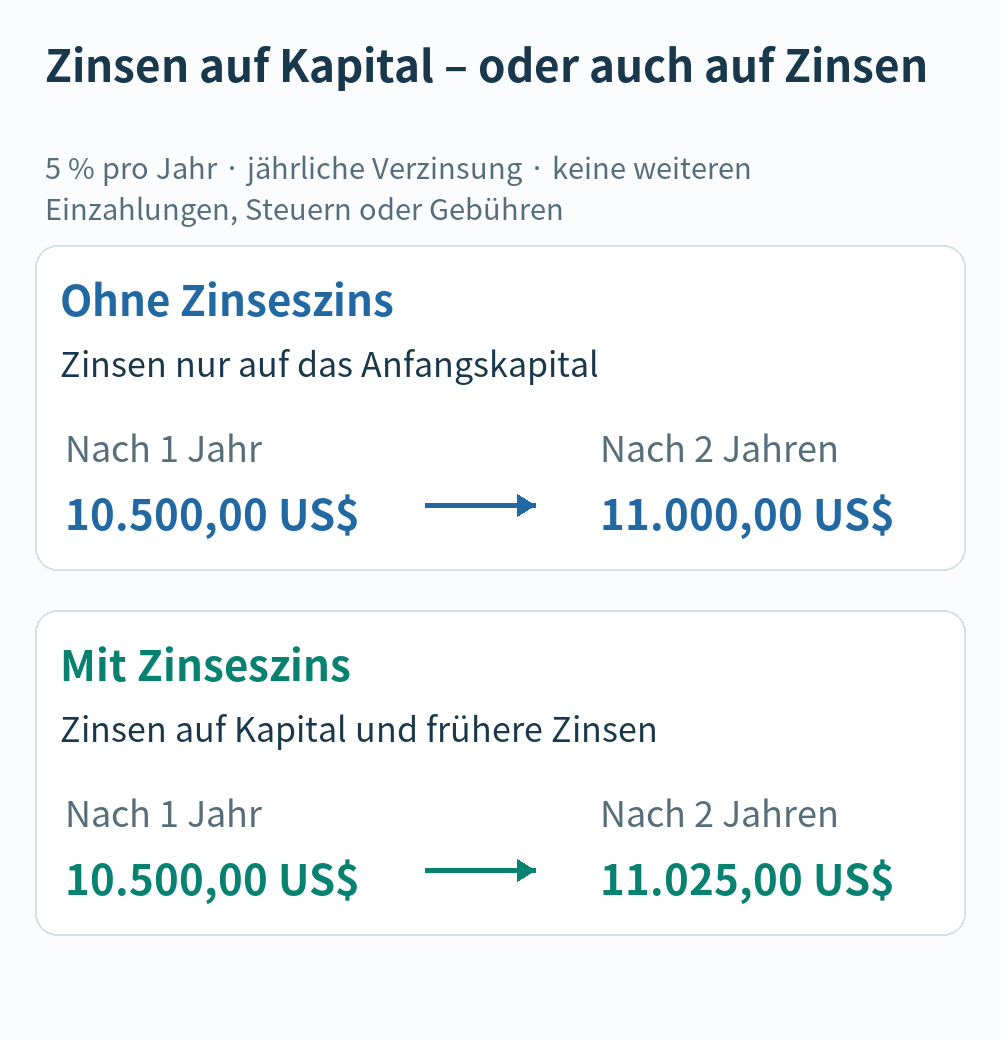
Angenommen, Sie zahlen 10.000 $ mit 5 % pro Jahr ein. Beim einfachen Zins bleiben die ursprünglichen 10.000 US-Dollar die Zinsbasis. Bei unverändertem Kapital und Zinssatz verdienen Sie jedes Jahr 500 $. Zuvor erwirtschaftete Zinsen generieren im Rahmen dieser Berechnung keine weiteren Zinsen.
Bei der jährlichen Aufzinsung werden die 500 US-Dollar des ersten Jahres zum Restbetrag addiert. Im zweiten Jahr werden 5 % auf 10.500 $ angewendet, was zu einem Zinsbetrag von 525 US-Dollar führt. Die zusätzlichen 25 US-Dollar stammen aus Zinserträgen für die Zinsen des ersten Jahres. Die Investor.gov-Definition von Zinseszins der U.S. Securities and Exchange Commission beschreibt diese Kombination aus Kapitalzinsen und aufgelaufenen Zinsen.
Wie berechnet man einfachen Zins und Zinseszins?
Bei den folgenden Beispielen wird von einer ersten Einzahlung, einem festen Zinssatz, keinen weiteren Ein- oder Auszahlungen und ohne Steuern oder Gebühren ausgegangen. Der Satz von 5 % ist eine hypothetische Lehrannahme und kein aktuelles Produktangebot. Berechnungen behalten ihre Präzision, bis die angezeigten Dollarbeträge auf Cent gerundet werden.
- P ist das Anfangskapital.
- r ist der jährliche Zinssatz, ausgedrückt als Dezimalzahl: 5 % wird zu 0,05.
- t ist die Zeit in Jahren.
- A ist der Endsaldo, einschließlich Kapital.
Einfache Zinsformel und Beispiel
Einfacher Zins = P × r × t
Endsaldo A = P × (1 + r × t)
Für 10.000 US-Dollar bei 5 % einfachem Zinssatz über drei Jahre beträgt der Zinsbetrag 10.000 × 0,05 × 3 = 1.500 US-Dollar. Addiert man die ursprünglichen 10.000 $, ergibt sich ein Endsaldo von 11.500 $. Durch die Trennung von Zinsen und Gesamtsaldo wird verhindert, dass Sie Ihr ursprüngliches Geld fälschlicherweise als Gewinn verbuchen.
Zinseszinsformel und Beispiel
Endbetrag mit jährlichem Zinseszins A = P × (1 + r)t
Erzielter Zinseszins = A − P
Bei der gleichen Rate ergeben 10.000 US-Dollar, die über drei Jahre jährlich aufgezinst werden, 10.000 × 1,053 = 11.576,25 US-Dollar. Der Zinsertrag beträgt 1.576,25 US-Dollar, was 76,25 US-Dollar mehr ist als beim Beispiel mit einfachem Zinssatz. Multiplizieren Sie auf einem einfachen Taschenrechner 10.000 US-Dollar dreimal mit 1,05, um das Ergebnis zu reproduzieren.
Zinssatz und Zeiteinheit müssen zusammenpassen. Geben Sie einen jährlichen Zinssatz von 5 % nicht als monatlichen Zinssatz von 5 % ein und verwenden Sie in dieser Jahresformel nicht eine Anzahl von Monaten als t. Die zugrunde liegenden Berechnungsmethoden werden auch in der Lektion der Federal Reserve zu einfachen Zinsen und Zinseszinsen erläutert.
Welchen Unterschied macht die Aufzinsung im Laufe der Zeit?
Dieser Vergleich beginnt mit 10.000 US-Dollar und hält den jährlichen Zinssatz bei 5 %, mit jährlicher Aufzinsung in der Spalte „Zusammengesetzte“. Bei einfachen Zinsen kommt jedes Jahr der gleiche Betrag hinzu; Durch die Aufzinsung erhöht sich die Basis, auf der Zinsen verdient werden. Jeder Betrag in der Tabelle ist ein Gesamtsaldo, einschließlich des ursprünglichen Kapitals.
| Jahre | Endbetrag ohne Zinseszins | Endbetrag mit Zinseszins | Mehrbetrag durch Zinseszins |
|---|---|---|---|
| 1 | 10.500,00 $ | 10.500,00 $ | 0,00 $ |
| 3 | 11.500,00 $ | 11.576,25 $ | 76,25 $ |
| 5 | 12.500,00 $ | 12.762,82 $ | 262,82 $ |
| 10 | 15.000,00 $ | 16.288,95 $ | 1.288,95 $ |
| 20 | 20.000,00 $ | 26.532,98 $ | 6.532,98 $ |
Nach einem Jahr betragen beide Guthaben 10.500 $. Bei der jährlichen Aufzinsung erzeugen die Zinsen des ersten Jahres erst im Folgejahr zusätzliche Zinsen. Nach zehn Jahren beträgt der Saldo 15.000 US-Dollar mit einfachen Zinsen und etwa 16.288,95 US-Dollar mit Zinseszins. Nach zwanzig Jahren liegen sie bei 20.000 US-Dollar und etwa 26.532,98 US-Dollar.
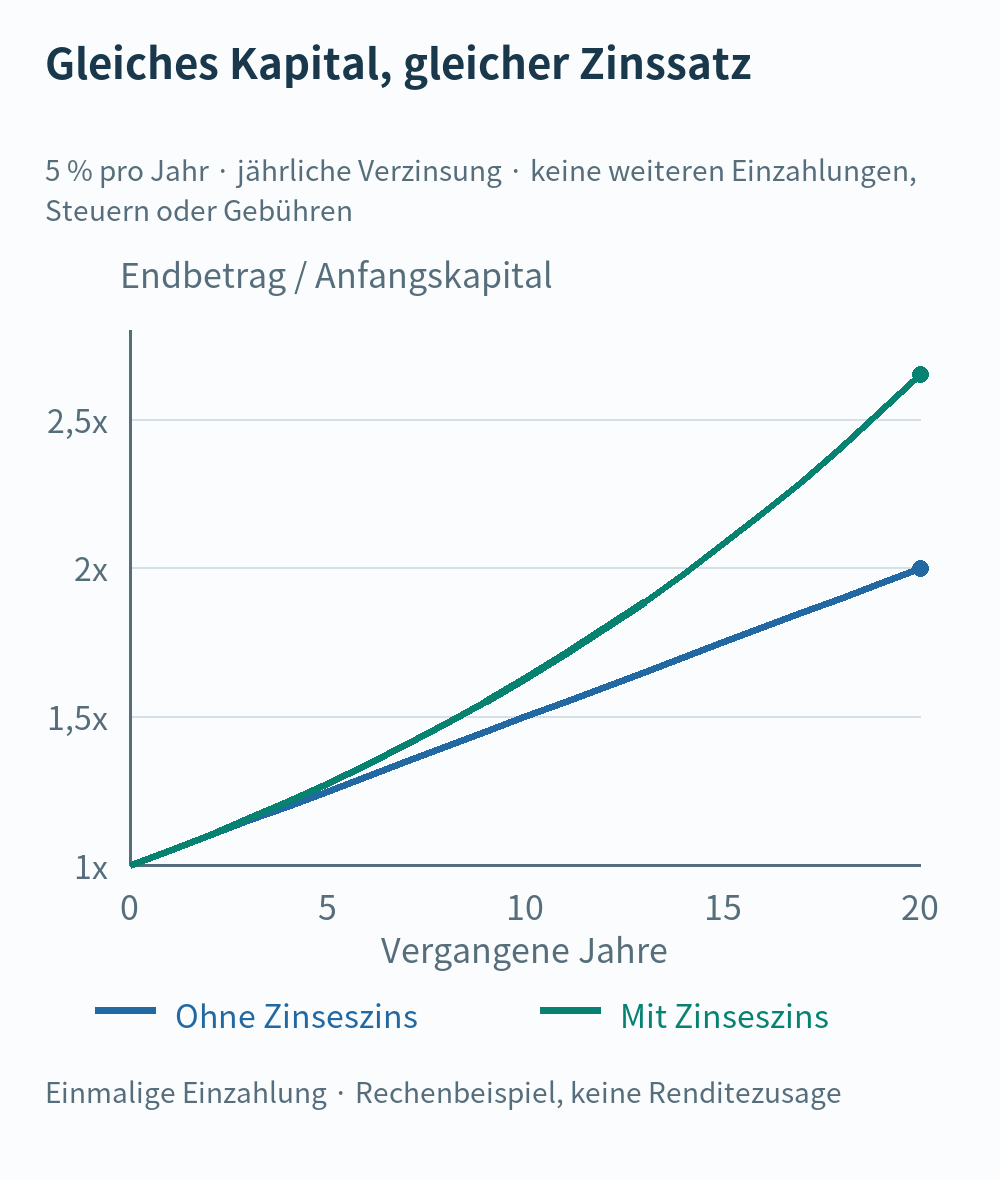
Die Grafik zeigt den Saldo als Vielfaches des ursprünglichen Kapitals. Der Einfachzinspfad steigt jedes Jahr um den gleichen Betrag. Der Zinseszinspfad wird steiler, wenn die aufgelaufenen Zinsen steigen. Hierbei handelt es sich um Berechnungen mit einem konstanten angenommenen Zinssatz und nicht um die Vorhersage, dass eine Investition jedes Jahr 5 % einbringen wird.
Was macht den Effekt der Aufzinsung größer?
Bei einem unverändert positiven Zinssatz bietet eine längere Haltedauer den reinvestierten Zinsen mehr Möglichkeiten, weitere Zinsen zu generieren. Durch die Verdoppelung des Kapitals verdoppeln sich der Dollarzins und die Dollardifferenz zwischen den beiden Methoden unter identischen Bedingungen; es verdoppelt nicht die prozentuale Rendite.
Auch der Zinssatz und die Aufzinsungshäufigkeit spielen eine Rolle. Die Erläuterung des Zinseszinses des U.S. Consumer Financial Protection Bureau zeigt, wie eine Änderung dieser Eingaben einen Saldo verändert. Stellen Sie vor dem Vergleich der Häufigkeiten fest, wie hoch die angegebene jährliche Rate tatsächlich ist.
Wenn ein nominaler Jahreszins von 5 % durch 12 geteilt und monatlich aufgezinst wird, lautet die Formel A = P × (1 + 0,05 ÷ 12)12t. Der effektive Anstieg über ein Jahr beträgt etwa 5,1162 %, bei jährlicher Aufzinsung etwas über 5 %. Wenn jedoch zwei Produkte bereits die gleiche effektive Jahresrendite aufweisen, führt ein kürzeres Zinseszinsintervall nicht automatisch zu einer höheren Jahresrendite.
Bei US-Einlagenkonten bedeutet APY (Annual Percentage Yield) jährliche prozentuale Rendite und berücksichtigt den Zinseszinseffekt. Die APY-Berechnungsregeln der Consumer Financial Protection Bureau (CFPB) erläutern diese Grundlage. Eine Zahl, die in einem anderen Land als „Jahreszinssatz“ bezeichnet wird, sollte nicht automatisch als gleichwertige Maßeinheit behandelt werden.
Zinsen, die Sie abheben und ausgeben oder woanders belassen, ohne eine Rendite zu erzielen, können auf dem ursprünglichen Konto nicht weiter aufgezinst werden. Die Anlagerenditen können auch negativ sein. Reinvestition beschreibt einen Mechanismus; es garantiert weder ein positives Ergebnis noch beseitigt es das Verlustrisiko.
Was ist beim Vergleich einer Einmaleinlage mit einer monatlichen Ersparnis zu beachten?
Eine Kapitaleinzahlung und ein monatlicher Sparplan unterscheiden sich im Zeitpunkt des Geldeingangs auf dem Konto. Einfacher Zins und Zinseszins beschreiben, wie Zinsen berechnet werden. Hierbei handelt es sich um separate Unterscheidungen: Eine Einmaleinlage wird nicht automatisch mit Zinseszins verzinst, und ein monatlicher Sparplan wird nicht automatisch mit einfachem Zins verzinst. Lesen Sie die Zins- und Zahlungsbedingungen des jeweiligen Produkts.
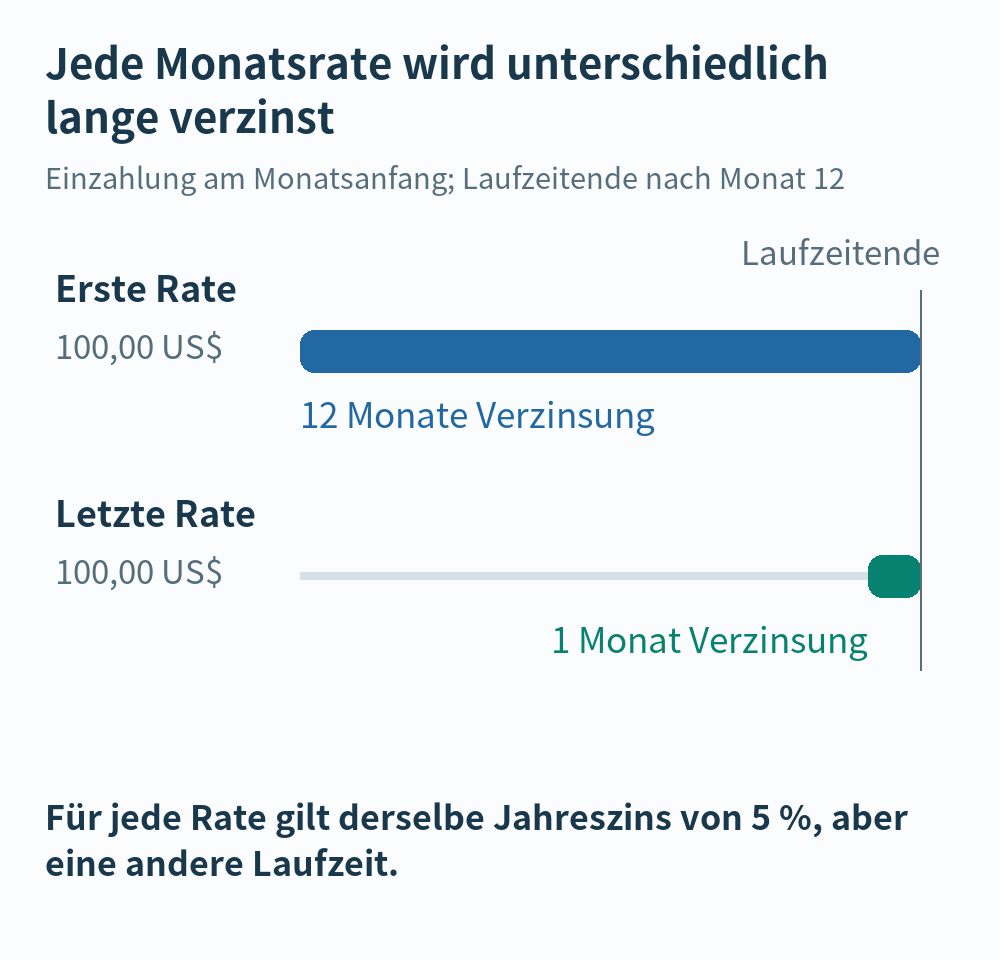
Auch die monatlichen Beiträge haben unterschiedliche Haltefristen. Angenommen, Sie zahlen zwölf Monate lang zu Beginn jedes Monats 100 US-Dollar ein, mit einem gemeinsamen Fälligkeitsdatum am Ende des zwölften Monats. Der erste Beitrag wird zwölf Monate lang verzinst, der letzte Beitrag nur einen Monat lang. Im vereinfachten Monatsmodell mit 5 % einfachem Jahreszins:
100 × 0,05 × (12 + 11 + … + 1) ÷ 12 = 32,50 $
Sie zahlen insgesamt 1.200 $, aber die gesamten 1.200 $ werden nicht von Anfang an investiert. Das erklärt den Unterschied zu den 60 US-Dollar an einfachen Zinsen, die durch die Einzahlung von 1.200 US-Dollar für ein ganzes Jahr erzielt werden. Da die beiden Cashflow-Pläne unterschiedlich sind, handelt es sich hier nicht um einen vergleichbaren Vergleich der Renditen, noch bedeutet dies, dass der Monatsplan die Hälfte seiner angegebenen Rate zahlt. Die tatsächlichen Beträge können je nach Einzahlungsdatum, Fälligkeitsdatum und Tageszählungsregeln variieren.
Überprüfen Sie beim Vergleich tatsächlicher Produkte diese Bedingungen zusammen:
- Einzahlungsbeträge und -termine: Unterscheiden Sie zwischen Geld, das Sie bereits haben, und Geld, das Sie aus zukünftigen Einnahmen sparen werden.
- Der Zinssatz und seine Bedingungen: Identifizieren Sie einen Nominalzins gegenüber einer effektiven Rendite, einen festen gegenüber einem variablen Zinssatz und alle Anforderungen für einen Aktionszinssatz.
- Steuern und Gebühren: Vergleichen Sie den Betrag, den Sie nach Abzug der geltenden Abzüge tatsächlich behalten. Die steuerliche Behandlung hängt vom Land, dem Konto und Ihren Umständen ab.
- Zinszahlung und vorzeitige Auszahlung: Stellen Sie fest, ob die Zinsen automatisch reinvestiert werden und wie sich die vorzeitige Auszahlung des Geldes auf den Zinssatz oder die Gebühren ändert.
Geld wegzusperren bedeutet auch, auf die anderweitige Verwendung zu verzichten. Das Nachdenken über Opportunitätskosten und deren Bewertung hilft dabei, diesen Kompromiss deutlich zu machen. Für Geld, das Sie möglicherweise bald benötigen, beispielsweise eine Notreserve, ist neben dem Zinssatz auch der Zugang zu den Mitteln von Bedeutung.
Ist ein Zinseszinsprodukt immer die bessere Wahl?
Bei gleichem Kapital, positivem Zinssatz, gleicher Haltedauer und gleichem Cashflow kann die Reinvestition von Zinsen zu einem Zinseszinsvorteil führen. Verschiedene Produkte bieten jedoch nicht unbedingt denselben Zinssatz. Über ein Jahr hinweg bringt eine Anlage mit 5,2 % einfachem Jahreszins mehr als eine Anlage mit einem nominalen Jahreszins von 5 % und monatlichem Zinseszins, deren effektive Jahresrendite etwa 5,1162 % beträgt. In beiden Zahlen sind Steuern und Gebühren nicht enthalten.
Bei geliehenem Geld können Zinsen auf Zinsen Ihre Belastung erhöhen. Wenn nicht gezahlte Zinsen zum Kapital hinzugerechnet werden, werden die späteren Zinsen auf einer größeren Basis berechnet. Die CFPB erörtert diesen Kapitalisierungsmechanismus in ihrer Erläuterung der Zinsen für Studentendarlehen. Nicht für jedes Darlehen gelten die gleichen Regeln. Informieren Sie sich daher über die tatsächlichen Zins-, Rückzahlungs- und Zahlungsverzugsbedingungen, anstatt davon auszugehen, dass sich alle Schulden auf die gleiche Weise zusammensetzen.
Bevor Sie sich für ein Produkt entscheiden, notieren Sie sich, wie viel Sie einzahlen und wann Sie einzahlen und wann und wie viel Sie herausnehmen können. Vergleichen Sie Erlöse nach Steuern, Zugangsbedingungen und Risiken im gleichen Cashflow-Plan und Zeithorizont. Das ist nützlicher, als sich nur auf das Wort „Zinseszins“ zu verlassen.