Interesse semplice e composto: formule, esempi e differenze
Gli interessi semplici si calcolano sul capitale iniziale, mentre gli interessi composti si calcolano sul capitale più gli interessi già maturati. Con lo stesso importo iniziale e un tasso positivo, reinvestire gli interessi permette al saldo composto di aumentare il vantaggio nel tempo. Per confrontare prodotti reali occorre considerare anche date dei versamenti, imposte, spese e condizioni di prelievo.
Qual è la differenza tra interessi semplici e composti?
Il capitale è il denaro depositato all'inizio. Gli interessi sono il denaro prodotto dal capitale e il saldo totale comprende entrambi. La differenza tra interesse semplice e composto sta nell'importo usato come base per il calcolo successivo.
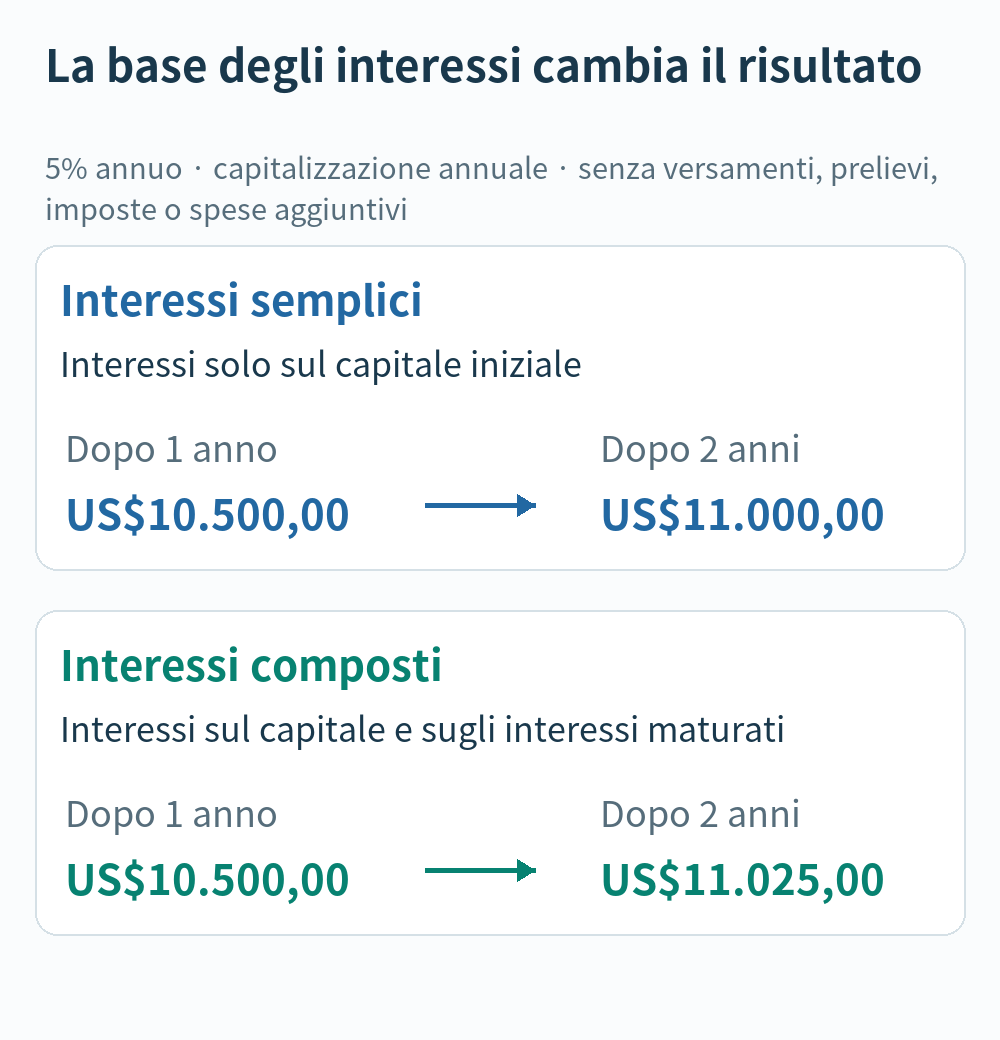
Supponiamo di depositare 10.000 dollari USA (US$) al 5% annuo. Con l'interesse semplice, i 10.000 dollari iniziali rimangono la base di calcolo. Se capitale e tasso non cambiano, si maturano 500 dollari ogni anno. Gli interessi precedenti non generano altri interessi in quel calcolo.
Con la capitalizzazione annuale, i 500 dollari del primo anno si aggiungono al saldo. Nel secondo anno il 5% si applica a 10.500 dollari e produce 525 dollari di interessi. I 25 dollari aggiuntivi derivano dagli interessi del primo anno. La definizione di interesse composto di Investor.gov, della Securities and Exchange Commission statunitense, descrive gli interessi sul capitale e su quelli accumulati.
Come si calcolano gli interessi semplici e composti?
Gli esempi seguenti assumono un solo versamento iniziale, un tasso fisso, nessun altro versamento o prelievo e nessuna imposta o spesa. Il 5% è un'ipotesi didattica, non un'offerta attuale. I calcoli mantengono la precisione fino all'arrotondamento degli importi visualizzati ai centesimi.
- P è il capitale iniziale.
- r è il tasso annuo in forma decimale: 5% diventa 0,05.
- t è il tempo espresso in anni.
- A è il saldo finale, capitale compreso.
Formula ed esempio dell'interesse semplice
Interesse semplice = P × r × t
Saldo finale A = P × (1 + r × t)
Per 10.000 dollari al 5% semplice per tre anni, l'interesse è 10.000 × 0,05 × 3 = 1.500 dollari. Aggiungendo il capitale iniziale si ottiene un saldo finale di 11.500 dollari. Tenere distinti interessi e saldo totale evita di contare il denaro iniziale come guadagno.
Formula ed esempio dell'interesse composto
Saldo con capitalizzazione annuale A = P × (1 + r)t
Interesse composto maturato = A − P
Allo stesso tasso, 10.000 dollari capitalizzati annualmente per tre anni diventano 10.000 × 1,053 = 11.576,25 dollari. L'interesse maturato è 1.576,25 dollari, cioè 76,25 in più rispetto all'esempio semplice. Con una calcolatrice elementare, moltiplicate 10.000 per 1,05 tre volte per riprodurre il risultato.
Le unità del tasso e del tempo devono concordare. Non inserite un tasso annuo del 5% come se fosse mensile e non usate il numero di mesi come t in questa formula annuale. I metodi di calcolo sono spiegati anche nella lezione della Federal Reserve sugli interessi semplici e composti.
Quanto cambia il risultato nel tempo?
Il confronto parte da 10.000 dollari al tasso annuo fisso del 5%; la colonna composta prevede capitalizzazione annuale. L'interesse semplice aggiunge la stessa somma ogni anno, mentre quello composto accresce la base del calcolo. Tutti gli importi nella tabella sono saldi totali, capitale iniziale incluso.
| Anni | Saldo semplice | Saldo composto | Vantaggio composto |
|---|---|---|---|
| 1 | US$10.500,00 | US$10.500,00 | US$0,00 |
| 3 | US$11.500,00 | US$11.576,25 | US$76,25 |
| 5 | US$12.500,00 | US$12.762,82 | US$262,82 |
| 10 | US$15.000,00 | US$16.288,95 | US$1.288,95 |
| 20 | US$20.000,00 | US$26.532,98 | US$6.532,98 |
Dopo un anno entrambi i saldi sono 10.500 dollari. Con capitalizzazione annuale, gli interessi del primo anno iniziano a produrre interessi aggiuntivi solo nell'anno successivo. Dopo dieci anni i saldi sono 15.000 dollari con interesse semplice e circa 16.288,95 con quello composto. Dopo vent'anni sono rispettivamente 20.000 e circa 26.532,98 dollari.
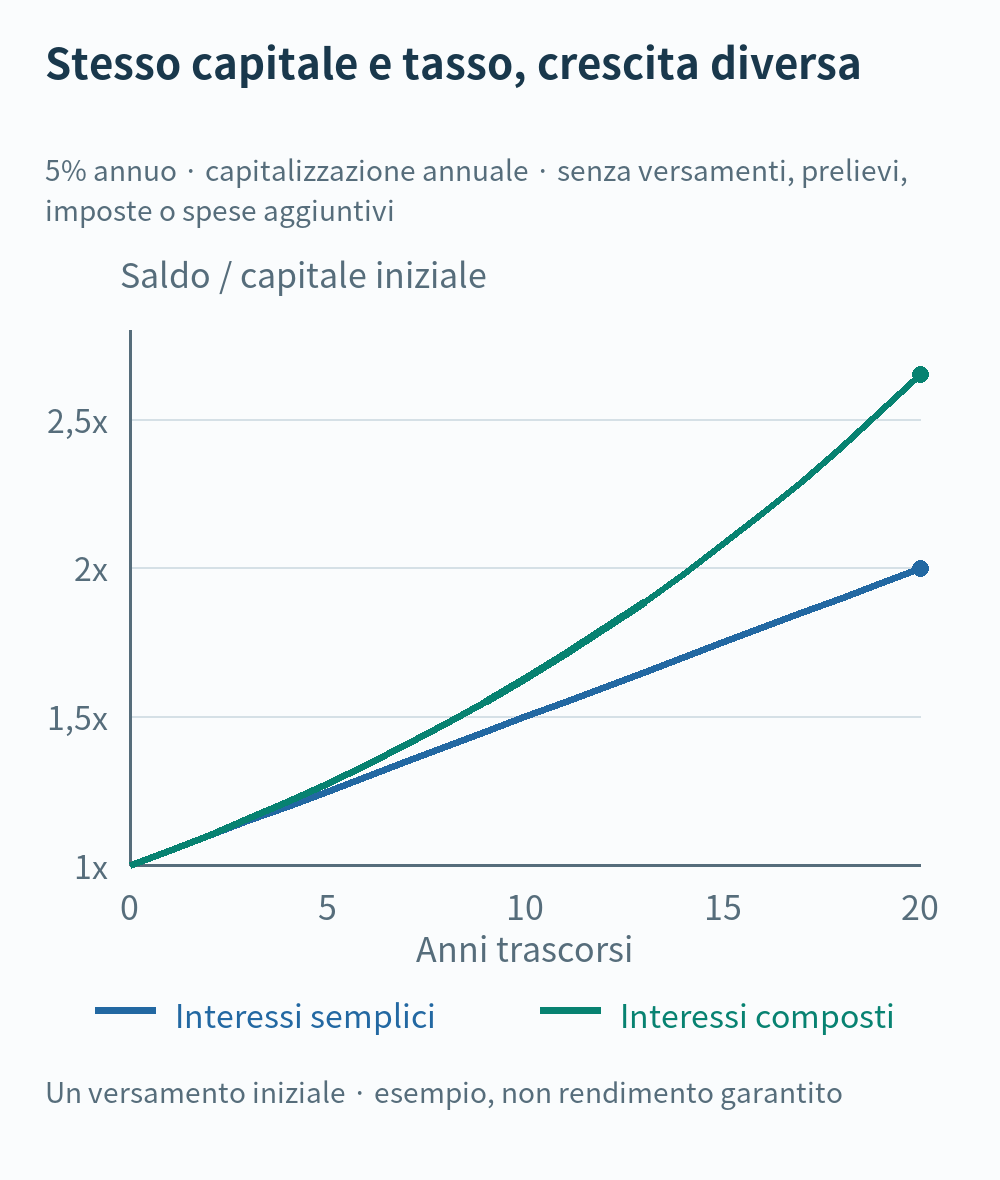
Il grafico esprime il saldo come multiplo del capitale iniziale. La linea dell'interesse semplice cresce ogni anno della stessa quantità. Quella composta diventa più ripida man mano che gli interessi accumulati aumentano. Sono calcoli con un tasso ipotetico costante, non la previsione che un investimento renda il 5% ogni anno.
Che cosa aumenta l'effetto della capitalizzazione?
A parità di tasso positivo, un periodo più lungo offre agli interessi reinvestiti maggiori occasioni di generare altri interessi. Raddoppiare il capitale raddoppia gli interessi in dollari e la differenza in dollari tra i metodi nelle stesse condizioni; non raddoppia il rendimento percentuale.
Contano anche tasso e frequenza di capitalizzazione. La spiegazione dell'interesse composto del Consumer Financial Protection Bureau statunitense mostra come queste variabili incidano sul saldo. Prima di confrontare le frequenze, chiarite che cosa rappresenta il tasso annuo indicato.
Se un tasso nominale annuo del 5% è diviso per 12 e capitalizzato ogni mese, la formula è A = P × (1 + 0,05 ÷ 12)12t. L'aumento effettivo in un anno è circa il 5,1162%, leggermente superiore al 5% con capitalizzazione annuale. Se però due prodotti hanno già lo stesso rendimento effettivo annuo, un intervallo di capitalizzazione più breve non produce da solo un rendimento annuo maggiore.
Per i conti di deposito statunitensi, APY significa annual percentage yield, ossia rendimento percentuale annuo che incorpora l'effetto della capitalizzazione. Le regole CFPB per il calcolo dell'APY ne spiegano la base. Un valore chiamato «tasso annuo» in un altro paese non va automaticamente considerato equivalente.
Gli interessi prelevati e spesi, o lasciati altrove senza rendimento, non possono continuare a capitalizzarsi nel conto originario. Anche i rendimenti degli investimenti possono essere negativi. Il reinvestimento descrive un meccanismo; non garantisce un risultato positivo né elimina il rischio di perdita.
Che cosa controllare tra deposito unico e versamenti mensili?
Un deposito unico e un piano di risparmio mensile differiscono per il momento in cui il denaro entra nel conto. Interesse semplice e composto descrivono come si calcolano gli interessi. Sono distinzioni separate: un prodotto a versamento unico non è automaticamente composto, né uno a versamenti mensili automaticamente semplice. Leggete le condizioni del prodotto specifico.
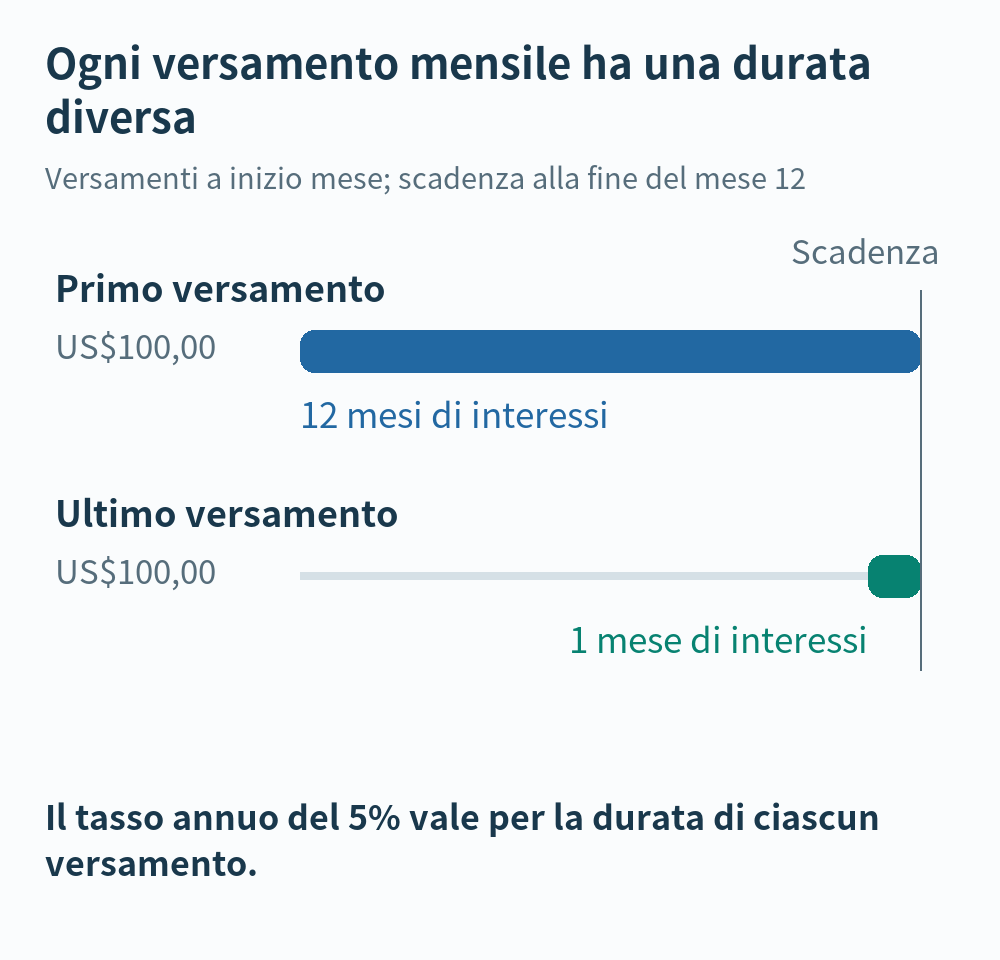
Anche i versamenti mensili rimangono investiti per periodi diversi. Supponiamo di versare 100 dollari all'inizio di ogni mese per dodici mesi, con scadenza comune alla fine del dodicesimo. Il primo versamento matura interessi per dodici mesi, l'ultimo per uno solo. In un modello mensile semplificato al 5% annuo semplice:
100 × 0,05 × (12 + 11 + … + 1) ÷ 12 = 32,50 dollari
Il totale versato è 1.200 dollari, ma l'intera somma non è investita dall'inizio. Questo spiega la differenza rispetto ai 60 dollari di interesse semplice su 1.200 dollari depositati per un anno intero. I calendari dei flussi di cassa sono diversi: non è quindi un confronto a parità di condizioni e non significa che il piano mensile paghi metà del tasso dichiarato. Gli importi reali dipendono da date di versamento e scadenza e dai criteri di conteggio dei giorni.
Quando confrontate prodotti reali, esaminate insieme queste condizioni:
- Importi e date dei versamenti: distinguete il denaro già disponibile da quello che risparmierete da redditi futuri.
- Tasso e condizioni: identificate tasso nominale o rendimento effettivo, tasso fisso o variabile e requisiti per un'eventuale promozione.
- Imposte e spese: confrontate ciò che effettivamente rimane dopo le trattenute applicabili. Il trattamento fiscale dipende da paese, conto e situazione personale.
- Pagamento degli interessi e prelievo anticipato: verificate se gli interessi sono reinvestiti automaticamente e come un prelievo anticipato modifica il tasso o le spese.
Vincolare il denaro significa anche rinunciare a usarlo altrove. Ragionare sul costo opportunità e su come valutarlo aiuta a rendere esplicito questo compromesso. Per somme che potrebbero servire presto, come un fondo di emergenza, la possibilità di accesso conta insieme al tasso.
Un prodotto a interesse composto è sempre migliore?
Con lo stesso capitale, tasso positivo, periodo e flussi di cassa, reinvestire gli interessi può avvantaggiare la capitalizzazione. Prodotti diversi non offrono però necessariamente lo stesso tasso. In un anno il 5,2% semplice produce più di un tasso nominale annuo del 5% capitalizzato mensilmente, il cui rendimento effettivo è circa il 5,1162%. Entrambi gli esempi escludono imposte e spese.
Per il denaro preso in prestito, gli interessi sugli interessi possono aumentare il debito. Se gli interessi non pagati sono aggiunti al capitale, quelli successivi si calcolano su una base maggiore. Il CFPB descrive questa capitalizzazione nella spiegazione degli interessi sui prestiti studenteschi. Non tutti i prestiti seguono le stesse regole: controllate condizioni di interesse, rimborso e ritardo del contratto concreto.
Prima di scegliere un prodotto, annotate quanto verserete, quando lo verserete e quando e quanto potrete prelevare. Confrontate il risultato dopo le imposte, l'accesso al denaro e il rischio sullo stesso calendario di flussi e orizzonte temporale. È più utile che scegliere soltanto in base alla parola «composto».