Intérêts simples et composés : différences, formules et exemples
Les intérêts simples sont calculés sur le capital initial, tandis que les intérêts composés sont calculés sur le capital plus les intérêts déjà accumulés. Avec le même montant de départ et un taux positif, le réinvestissement des intérêts permet à un solde composé d’avancer davantage au fil du temps. Lorsque vous comparez des produits réels, vous devez également tenir compte des dates de dépôt, des taxes, des frais et des conditions de retrait.
Quelle est la différence entre les intérêts simples et composés ?
Votre principal est l'argent que vous déposez initialement. Les intérêts correspondent à l'argent gagné sur cet argent, et le solde total comprend à la fois le capital et les intérêts. La distinction entre les intérêts simples et composés réside dans le montant utilisé comme base pour le prochain calcul des intérêts.
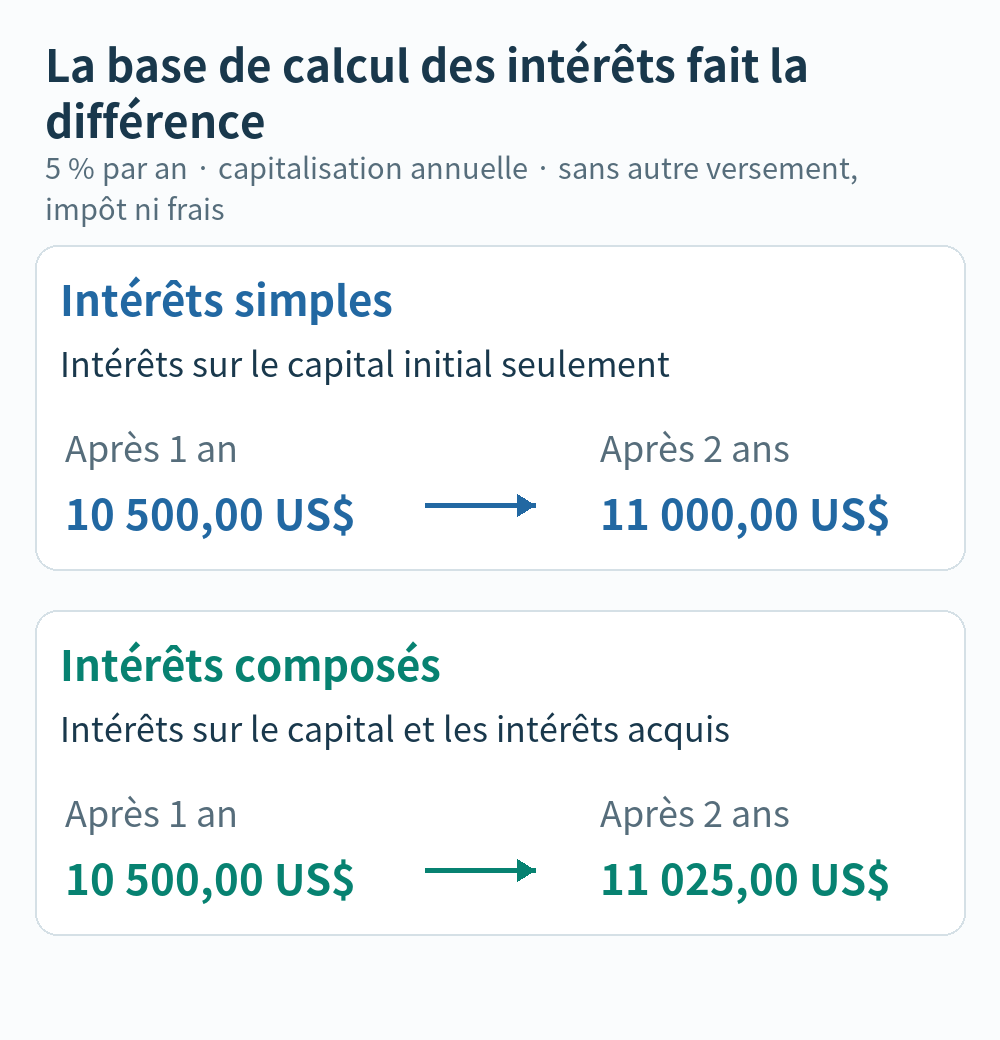
Supposons que vous déposiez 10 000 dollars américains (USD) à 5 % par an. Dans le cas des intérêts simples, les 10 000 $ initiaux restent la base des intérêts. Avec un capital et un taux inchangés, vous gagnez 500 $ chaque année. Les intérêts précédemment gagnés ne génèrent pas d’intérêts supplémentaires dans ce calcul.
Avec la capitalisation annuelle, les 500 $ de la première année sont ajoutés au solde. La deuxième année, 5 % sont appliqués à 10 500 $, produisant 525 $ d'intérêt. Les 25 $ supplémentaires proviennent des intérêts gagnés sur les intérêts de la première année. La Définition Investor.gov des intérêts composés de la Securities and Exchange Commission des États-Unis décrit cette combinaison d'intérêts sur le capital et d'intérêts accumulés.
Comment calculer les intérêts simples et composés ?
Les exemples suivants supposent un dépôt initial, un taux fixe, aucun autre dépôt ou retrait, et aucune taxe ni frais. Le taux de 5 % est une hypothèse pédagogique hypothétique et non une offre de produits actuelle. Les calculs conservent leur précision jusqu'à ce que les montants affichés soient arrondis aux centimes.
- P est le capital initial.
- r est le taux d'intérêt annuel exprimé sous forme décimale : 5 % devient 0,05.
- t est le temps en années.
- A est le solde final, principal compris.
Formule d'intérêt simple et exemple
Intérêt simple = P × r × t
Solde final A = P × (1 + r × t)
Pour 10 000 $ à un intérêt simple de 5 % sur trois ans, les intérêts sont de 10 000 × 0,05 × 3 = 1 500 $. L'ajout des 10 000 $ d'origine donne un solde final de 11 500 $. En séparant les intérêts et le solde total, vous éviterez de compter par erreur votre argent initial comme un gain.
Formule d'intérêt composé et exemple
Solde avec capitalisation annuelle A = P × (1 + r)t
Intérêts composés gagnés = A − P
Au même taux, 10 000 $ composés annuellement pendant trois ans deviennent 10 000 × 1,053 = 11 576,25 $. Les intérêts gagnés sont de 1 576,25 $, soit 76,25 $ de plus que dans l’exemple des intérêts simples. Sur une calculatrice basique, multipliez 10 000 $ par 1,05 trois fois pour reproduire le résultat.
Le taux et la durée doivent être exprimés dans des unités compatibles. N'entrez pas un taux annuel de 5 % comme taux mensuel de 5 % et n'utilisez pas un nombre de mois comme t dans cette formule annuelle. Les méthodes de calcul sous-jacentes sont également expliquées dans la Leçon de la Réserve fédérale sur les intérêts simples et composés.
Quelle différence la composition fait-elle au fil du temps ?
Cette comparaison commence avec 10 000 $ et maintient le taux annuel à 5 %, avec une capitalisation annuelle dans la colonne des intérêts composés. Les intérêts simples ajoutent le même montant chaque année ; la capitalisation augmente la base sur laquelle les intérêts sont gagnés. Chaque montant du tableau représente un solde total, y compris le capital d'origine.
| Années | Solde avec intérêts simples | Solde composé | Gain supplémentaire |
|---|---|---|---|
| 1 | 10 500,00 $ | 10 500,00 $ | 0,00 $ |
| 3 | 11 500,00 $ | 11 576,25 $ | 76,25 $ |
| 5 | 12 500,00 $ | 12 762,82 $ | 262,82 $ |
| 10 | 15 000,00 $ | 16 288,95 $ | 1 288,95 $ |
| 20 | 20 000,00 $ | 26 532,98 $ | 6 532,98 $ |
Après un an, les deux soldes sont de 10 500 $. Avec la capitalisation annuelle, les intérêts de la première année ne commencent à produire des intérêts supplémentaires que l'année suivante. Après dix ans, les soldes sont de 15 000 $ avec intérêts simples et d’environ 16 288,95 $ avec intérêts composés. À vingt ans, ils sont de 20 000 $ et environ 26 532,98 $.
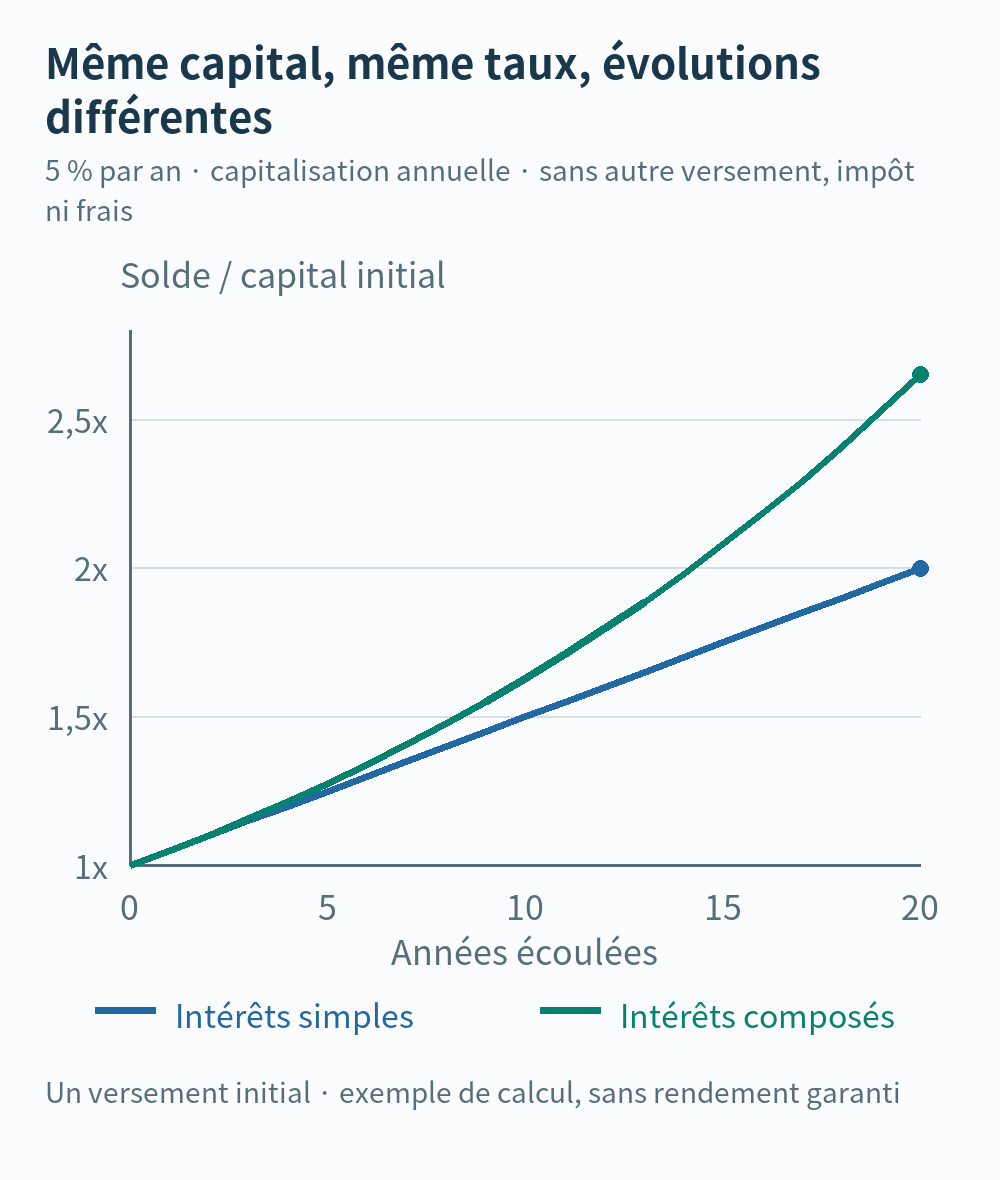
Le graphique exprime le solde en multiple du capital initial. Le chemin à intérêt simple augmente d’un montant égal chaque année. Le chemin composé devient plus raide à mesure que les intérêts accumulés augmentent. Il s’agit de calculs à un taux supposé constant, et non d’une prédiction selon laquelle un investissement rapportera 5 % chaque année.
Qu’est-ce qui rend l’effet de la capitalisation plus important ?
À un taux positif inchangé, une période de détention plus longue donne aux intérêts réinvestis davantage d’opportunités de générer davantage d’intérêts. Doubler le capital double les intérêts en dollars et l'écart en dollars entre les deux méthodes dans des conditions identiques ; cela ne double pas le pourcentage de rendement.
Le taux et la fréquence de capitalisation comptent également. L'explication des intérêts composés du Bureau américain de protection financière des consommateurs souligne comment la modification de ces entrées modifie l'équilibre. Avant de comparer les fréquences, déterminez ce que représente réellement le taux annuel indiqué.
Si un taux annuel nominal de 5 % est divisé par 12 et composé mensuellement, la formule est A = P × (1 + 0,05 ÷ 12)12t. L'augmentation effective sur un an est d'environ 5,1162 %, légèrement supérieure à 5 % avec capitalisation annuelle. Toutefois, si deux produits ont déjà le même rendement annuel effectif, un intervalle de composition plus court ne crée pas en soi un rendement annuel plus élevé.
Pour les comptes de dépôt américains, APY (Annual Percentage Yield) signifie rendement annuel en pourcentage et intègre l'effet de la composition. Les règles de calcul de l'APY du Consumer Financial Protection Bureau (CFPB) expliquent cette base. Un chiffre intitulé « taux d’intérêt annuel » dans un autre pays ne devrait pas automatiquement être traité comme une mesure équivalente.
Les intérêts que vous retirez et dépensez, ou que vous laissez ailleurs sans obtenir de rendement, ne peuvent pas continuer à s'accumuler sur le compte d'origine. Les rendements des investissements peuvent également être négatifs. Le réinvestissement décrit un mécanisme ; cela ne garantit pas un résultat positif ni n’élimine le risque de perte.
Que faut-il vérifier lorsqu’on compare un dépôt forfaitaire avec une épargne mensuelle ?
Un dépôt forfaitaire et un plan d'épargne mensuel diffèrent au moment où l'argent entre sur le compte. Les intérêts simples et composés décrivent comment les intérêts sont calculés. Il s’agit de distinctions distinctes : un produit forfaitaire n’est pas automatiquement composé et un plan de cotisation mensuelle n’est pas automatiquement simple. Lisez les intérêts et les conditions de paiement du produit concerné.
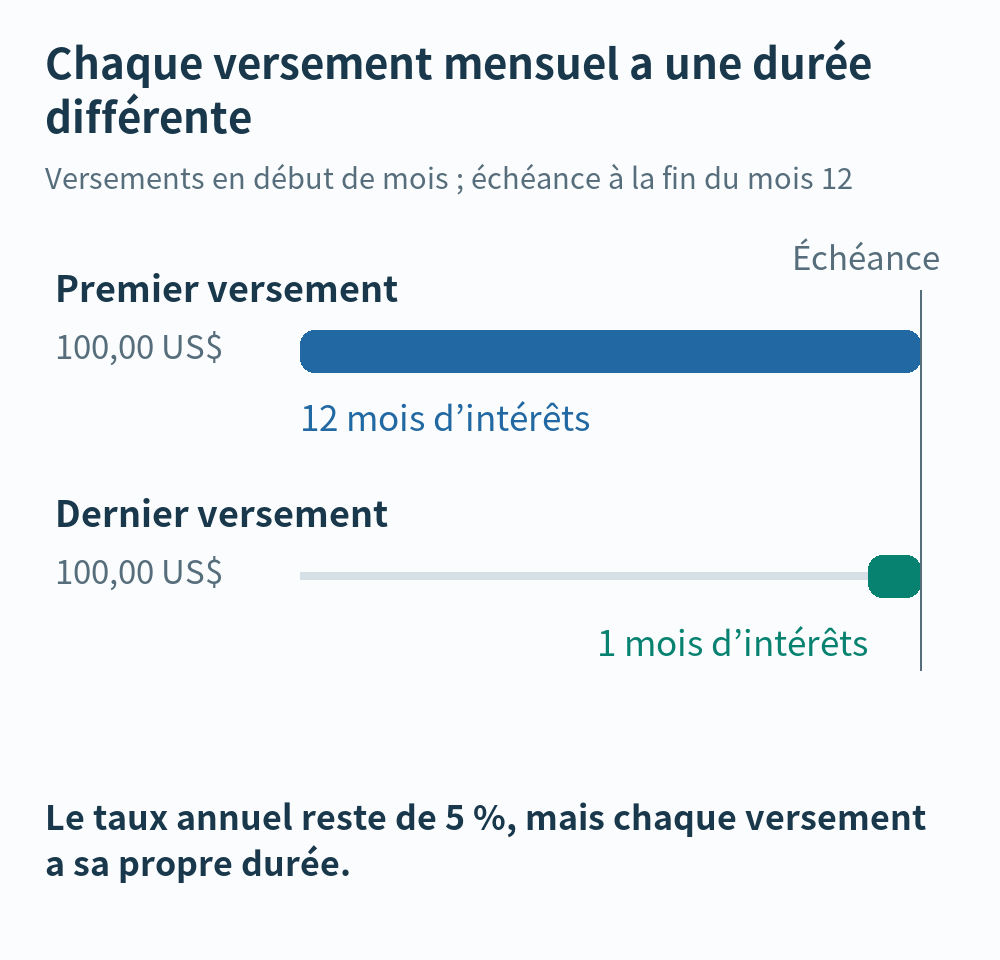
Les versements mensuels ont également des durées de placement différentes. Supposons que vous déposiez 100 $ au début de chaque mois pendant douze mois, avec une date d'échéance commune à la fin du douzième mois. La première versement rapporte des intérêts pendant douze mois, tandis que le dernier n'en rapporte que pendant un mois. Dans un modèle mensuel simplifié à 5% d'intérêt annuel simple :
100 × 0,05 × (12 + 11 + … + 1) ÷ 12 = 32,50 $
Vous cotisez 1 200 $ au total, mais la totalité de 1 200 $ n'est pas investie dès le départ. Cela explique la différence avec les 60 $ d’intérêts simples gagnés en déposant 1 200 $ pour une année complète. Les deux calendriers de flux de trésorerie sont différents, il ne s’agit donc pas d’une comparaison des rendements à l’identique, et cela ne signifie pas non plus que le forfait mensuel paie la moitié de son taux indiqué. Les montants réels peuvent varier en fonction des dates de dépôt, des dates d'échéance et des règles de décompte des jours.
Lorsque vous comparez des produits réels, vérifiez ces conditions ensemble :
- Montants et dates des dépôts : faites la distinction entre l'argent que vous possédez déjà et l'argent que vous économiserez sur vos revenus futurs.
- Le taux et ses conditions : identifiez un taux nominal par rapport à un rendement effectif, des taux fixes par rapport à des taux variables et toutes les exigences relatives à un taux promotionnel.
- Taxes et frais : comparez le montant que vous conservez réellement après déductions applicables. Le traitement fiscal dépend du pays, du compte et de votre situation.
- Paiement des intérêts et retrait anticipé : déterminez si les intérêts sont réinvestis automatiquement et comment le retrait anticipé de l'argent modifie le taux ou les frais.
Verrouiller l’argent, c’est aussi renoncer à l’utiliser ailleurs. Réfléchir au coût d'opportunité et à la manière de l'évaluer permet de rendre ce compromis explicite. Pour l’argent dont vous pourriez avoir besoin prochainement, comme une réserve d’urgence, l’accès aux fonds compte parallèlement au taux d’intérêt.
Un produit à intérêts composés est-il toujours le meilleur choix ?
Avec le même capital, le même taux positif, la même période de détention et les mêmes flux de trésorerie, le réinvestissement des intérêts peut donner un avantage composé. Cependant, différents produits n’offrent pas nécessairement le même taux. Sur un an, un placement à intérêts simples de 5,2 % rapporte plus qu’un placement au taux nominal annuel de 5 % avec capitalisation mensuelle, dont le rendement annuel effectif est d’environ 5,1162 %. Les deux chiffres excluent ici les taxes et les frais.
Pour l’argent emprunté, les intérêts sur les intérêts peuvent alourdir votre fardeau. Si les intérêts impayés sont ajoutés au principal, les intérêts ultérieurs sont calculés sur une base plus large. Le CFPB discute de ce mécanisme de capitalisation dans son explication des intérêts des prêts étudiants. Tous les prêts n’utilisent pas les mêmes règles, alors consultez les conditions réelles d’intérêt, de remboursement et de retard de paiement plutôt que de supposer que chaque dette s’accumule de la même manière.
Avant de choisir un produit, notez combien vous allez y mettre, quand vous le mettrez, et quand et combien vous pourrez en retirer. Comparez les montants reçus après impôts, les conditions d’accès et les risques sur le même calendrier de flux de trésorerie et le même horizon temporel. C’est plus utile que de choisir uniquement le mot « composé ».