Bunga Sederhana dan Majemuk: Rumus, Contoh, dan Perbedaannya
Bunga sederhana dihitung berdasarkan pokok awal, sedangkan bunga majemuk dihitung berdasarkan pokok ditambah bunga yang telah terkumpul. Dengan jumlah awal dan suku bunga positif yang sama, menginvestasikan kembali bunga membuat saldo majemuk semakin unggul seiring waktu. Saat membandingkan produk nyata, perhatikan pula tanggal setoran, pajak, biaya, dan ketentuan penarikan.
Apa perbedaan bunga sederhana dan bunga majemuk?
Pokok adalah uang yang mula-mula Anda setorkan. Bunga adalah uang yang diperoleh darinya, sedangkan saldo akhir mencakup pokok dan bunga. Perbedaan bunga sederhana dan majemuk terletak pada jumlah yang menjadi dasar perhitungan bunga berikutnya.
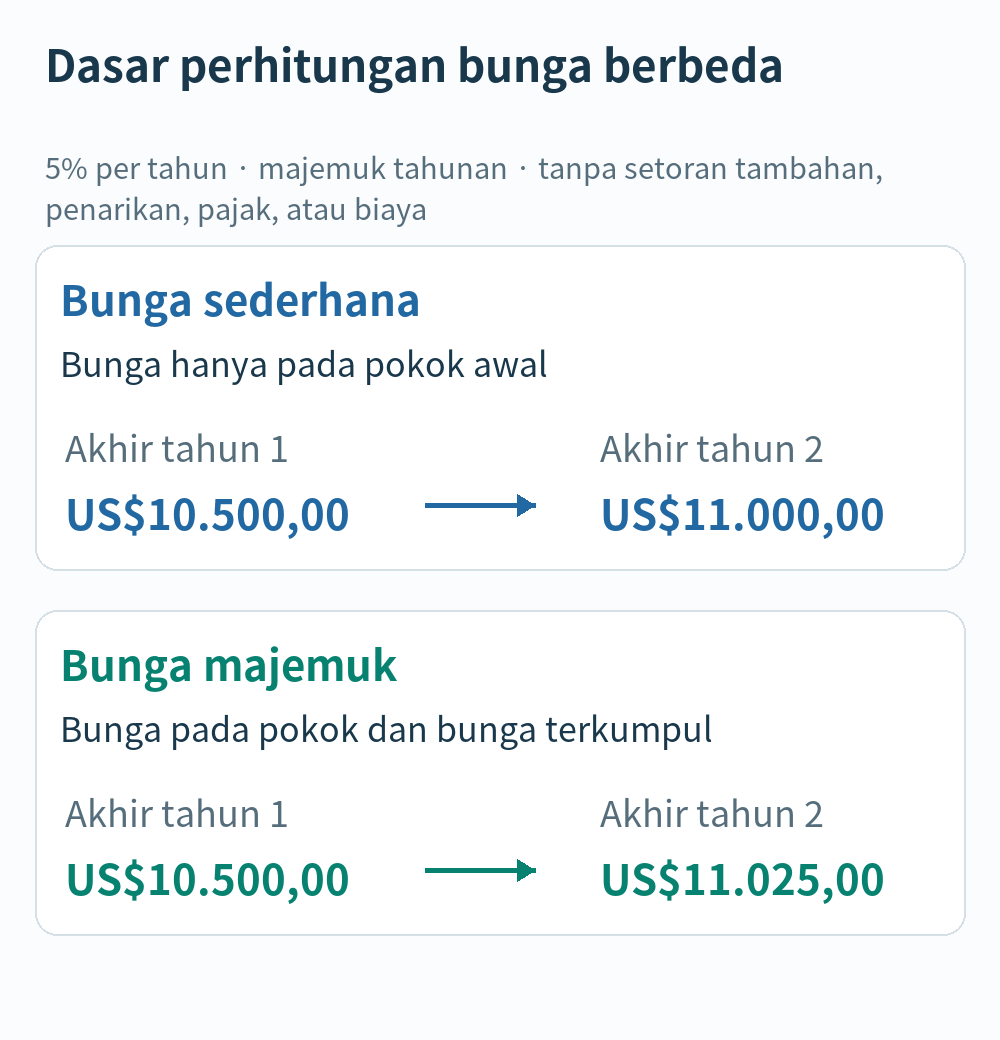
Misalkan Anda menyetor US$10.000 dengan bunga 5% per tahun. Pada bunga sederhana, pokok awal US$10.000 tetap menjadi dasar perhitungan. Jika pokok dan suku bunga tetap, bunga yang diperoleh adalah US$500 setiap tahun. Bunga sebelumnya tidak menghasilkan bunga tambahan dalam perhitungan itu.
Dengan pemajemukan tahunan, bunga US$500 pada tahun pertama ditambahkan ke saldo. Pada tahun kedua, 5% diterapkan pada US$10.500 sehingga menghasilkan bunga US$525. Tambahan US$25 berasal dari bunga atas bunga tahun pertama. Definisi bunga majemuk Investor.gov dari Komisi Sekuritas dan Bursa AS menjelaskan bunga atas pokok dan bunga yang terkumpul.
Bagaimana menghitung bunga sederhana dan majemuk?
Contoh berikut mengasumsikan satu setoran awal, suku bunga tetap, tanpa setoran atau penarikan tambahan, serta tanpa pajak atau biaya. Angka 5% adalah asumsi untuk pembelajaran, bukan penawaran produk saat ini. Perhitungan mempertahankan ketepatan hingga jumlah dolar yang ditampilkan dibulatkan ke sen.
- P adalah pokok awal.
- r adalah suku bunga tahunan dalam bentuk desimal: 5% menjadi 0,05.
- t adalah waktu dalam tahun.
- A adalah saldo akhir, termasuk pokok.
Rumus dan contoh bunga sederhana
Bunga sederhana = P × r × t
Saldo akhir A = P × (1 + r × t)
Untuk US$10.000 dengan bunga sederhana 5% selama tiga tahun, bunganya adalah 10.000 × 0,05 × 3 = US$1.500. Menambahkan pokok awal US$10.000 menghasilkan saldo akhir US$11.500. Memisahkan bunga dari saldo keseluruhan mencegah Anda menghitung uang awal sebagai keuntungan.
Rumus dan contoh bunga majemuk
Saldo dengan majemuk tahunan A = P × (1 + r)t
Bunga majemuk yang diperoleh = A − P
Pada suku bunga yang sama, US$10.000 dengan pemajemukan tahunan selama tiga tahun menjadi 10.000 × 1,053 = US$11.576,25. Bunga yang diperoleh adalah US$1.576,25, atau US$76,25 lebih banyak daripada contoh bunga sederhana. Dengan kalkulator biasa, kalikan US$10.000 dengan 1,05 sebanyak tiga kali untuk mendapatkan hasilnya.
Satuan suku bunga dan waktu harus sesuai. Jangan memasukkan bunga tahunan 5% sebagai bunga bulanan 5% atau memakai jumlah bulan sebagai t dalam rumus tahunan ini. Metode dasarnya juga dijelaskan dalam pelajaran Federal Reserve tentang bunga sederhana dan majemuk.
Seberapa besar selisih pemajemukan dari waktu ke waktu?
Perbandingan ini dimulai dengan US$10.000 pada bunga tetap 5% per tahun; kolom majemuk menggunakan pemajemukan tahunan. Bunga sederhana menambahkan jumlah yang sama setiap tahun, sedangkan pemajemukan menambah dasar penghitungan bunga. Semua angka dalam tabel adalah saldo keseluruhan, termasuk pokok awal.
| Tahun | Saldo sederhana | Saldo majemuk | Selisih majemuk |
|---|---|---|---|
| 1 | US$10.500,00 | US$10.500,00 | US$0,00 |
| 3 | US$11.500,00 | US$11.576,25 | US$76,25 |
| 5 | US$12.500,00 | US$12.762,82 | US$262,82 |
| 10 | US$15.000,00 | US$16.288,95 | US$1.288,95 |
| 20 | US$20.000,00 | US$26.532,98 | US$6.532,98 |
Setelah satu tahun, kedua saldo adalah US$10.500. Dengan pemajemukan tahunan, bunga tahun pertama baru mulai menghasilkan bunga tambahan pada tahun berikutnya. Setelah sepuluh tahun, saldo bunga sederhana US$15.000 dan saldo majemuk sekitar US$16.288,95. Pada tahun kedua puluh, jumlahnya US$20.000 dan sekitar US$26.532,98.
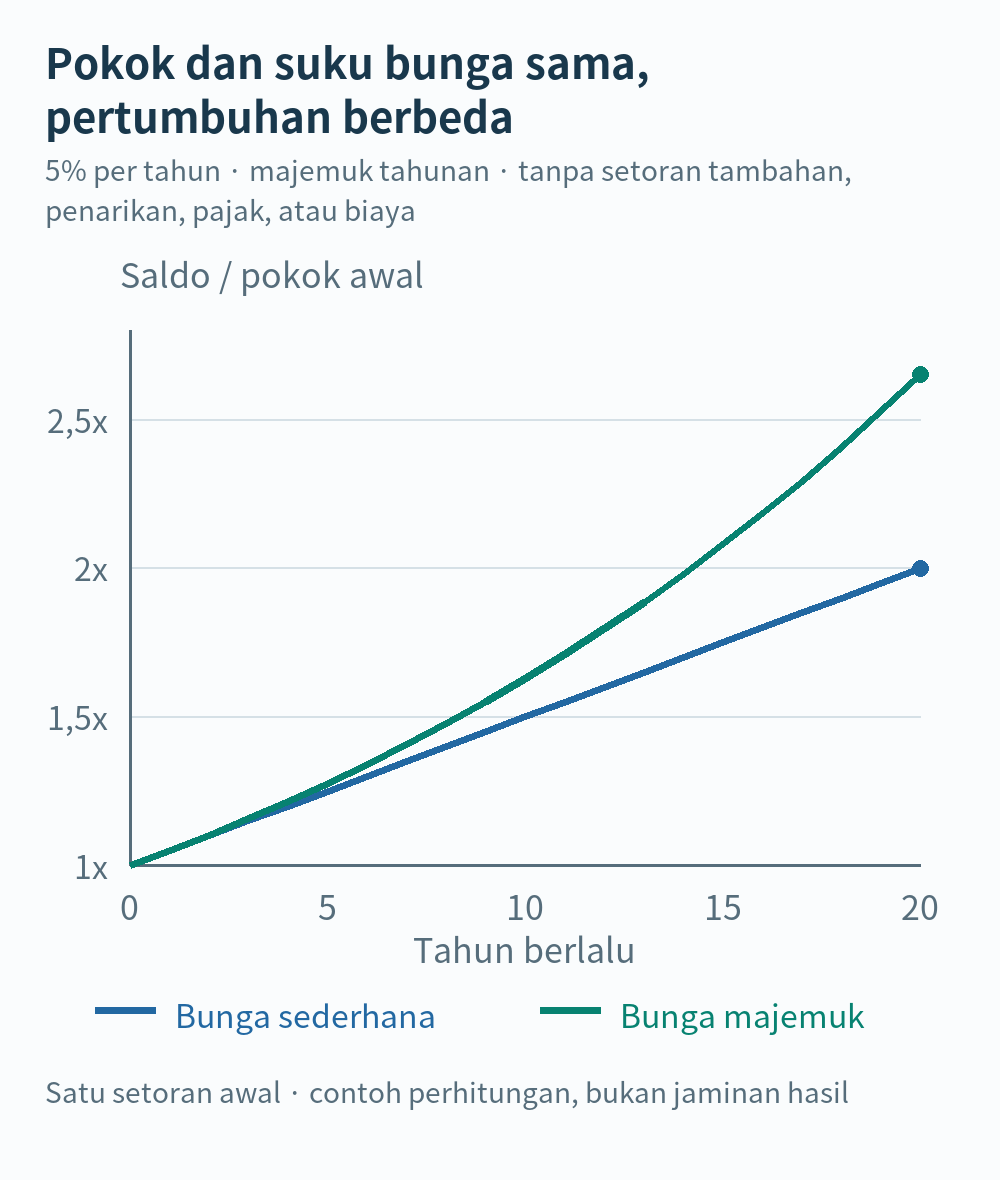
Grafik menyatakan saldo sebagai kelipatan pokok awal. Garis bunga sederhana naik dengan jumlah yang sama setiap tahun. Garis majemuk makin curam ketika bunga terkumpul bertambah. Ini adalah perhitungan pada tingkat tetap yang diasumsikan, bukan prediksi bahwa investasi akan selalu menghasilkan 5% setiap tahun.
Apa yang memperbesar efek bunga majemuk?
Pada suku bunga positif yang tidak berubah, jangka lebih panjang memberi bunga yang diinvestasikan kembali lebih banyak kesempatan menghasilkan bunga tambahan. Menggandakan pokok menggandakan jumlah bunga dan selisih dalam dolar pada kondisi yang sama, tetapi tidak menggandakan persentase imbal hasil.
Suku bunga dan frekuensi pemajemukan juga berpengaruh. Penjelasan bunga majemuk Consumer Financial Protection Bureau AS menunjukkan bahwa perubahan masukan tersebut mengubah saldo. Sebelum membandingkan frekuensi, pastikan apa yang sebenarnya diwakili oleh suku bunga tahunan yang dicantumkan.
Jika bunga nominal tahunan 5% dibagi 12 dan dimajemukkan bulanan, rumusnya adalah A = P × (1 + 0,05 ÷ 12)12t. Kenaikan efektif selama satu tahun sekitar 5,1162%, sedikit di atas 5% dengan pemajemukan tahunan. Namun, jika dua produk sudah memiliki hasil tahunan efektif yang sama, interval pemajemukan yang lebih pendek tidak dengan sendirinya memberikan hasil tahunan lebih tinggi.
Untuk rekening simpanan AS, APY berarti annual percentage yield, yaitu hasil persentase tahunan yang memperhitungkan pemajemukan. Aturan perhitungan APY CFPB menjelaskan dasar tersebut. Angka yang disebut “suku bunga tahunan” di negara lain tidak boleh otomatis dianggap sebagai ukuran yang setara.
Bunga yang ditarik dan dibelanjakan, atau disimpan di tempat lain tanpa menghasilkan imbal hasil, tidak dapat terus dimajemukkan di rekening asal. Imbal hasil investasi juga dapat negatif. Investasi kembali menggambarkan mekanisme, bukan jaminan hasil positif atau penghilang risiko rugi.
Apa yang perlu diperiksa saat membandingkan setoran sekaligus dan tabungan bulanan?
Setoran sekaligus dan rencana tabungan bulanan berbeda dalam waktu masuknya uang ke rekening. Bunga sederhana dan majemuk menjelaskan cara bunga dihitung. Keduanya merupakan perbedaan terpisah: produk setoran sekaligus tidak otomatis majemuk, dan rencana setoran bulanan tidak otomatis sederhana. Bacalah ketentuan bunga dan pembayaran produk yang bersangkutan.
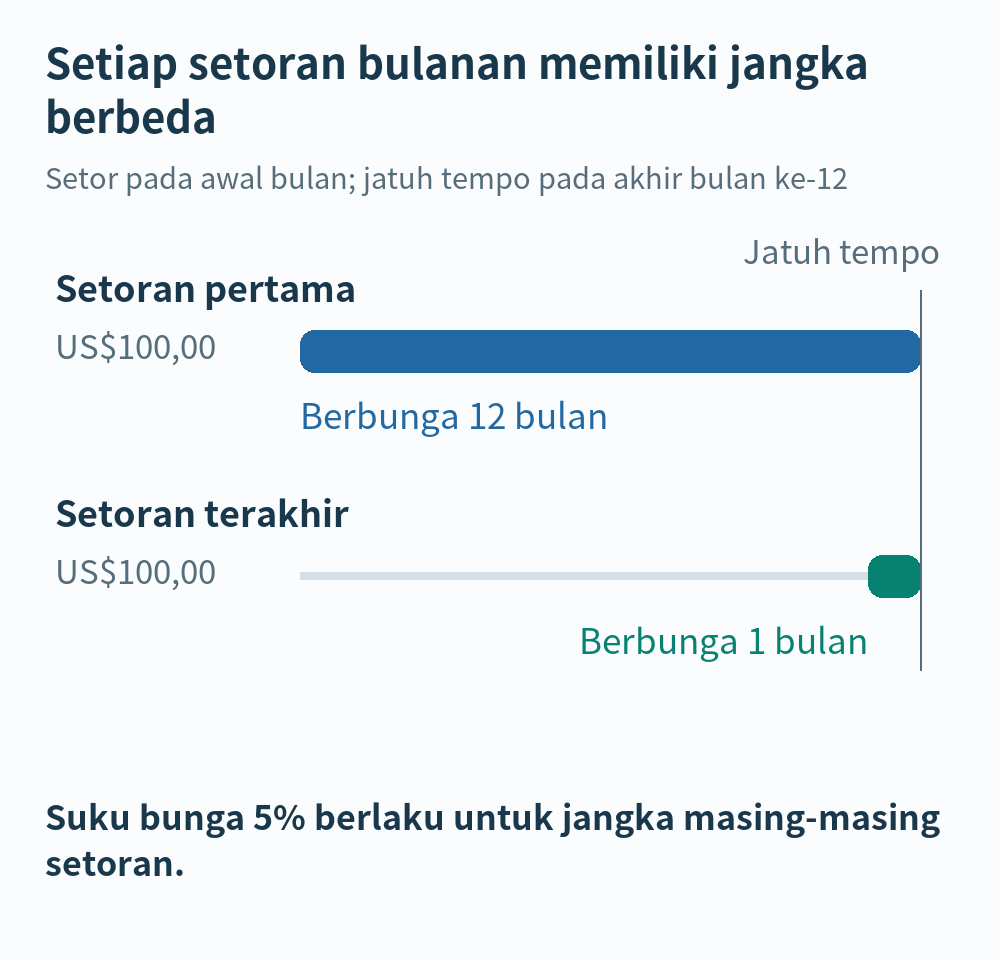
Setoran bulanan juga memiliki lama penempatan yang berbeda. Misalkan Anda menyetor US$100 pada awal setiap bulan selama dua belas bulan dan semuanya jatuh tempo pada akhir bulan kedua belas. Setoran pertama menghasilkan bunga selama dua belas bulan, sedangkan setoran terakhir hanya satu bulan. Dalam model bulanan sederhana dengan bunga tahunan 5%:
100 × 0,05 × (12 + 11 + … + 1) ÷ 12 = US$32,50
Total setoran adalah US$1.200, tetapi seluruh US$1.200 tidak ditempatkan sejak awal. Itulah sebabnya hasilnya berbeda dari bunga sederhana US$60 untuk menempatkan US$1.200 selama setahun penuh. Jadwal arus kasnya berbeda, sehingga ini bukan perbandingan hasil dengan kondisi yang sama dan bukan berarti tabungan bulanan membayar setengah dari bunga yang tercantum. Jumlah sebenarnya dapat berbeda menurut tanggal setoran, jatuh tempo, dan aturan penghitungan hari.
Ketika membandingkan produk nyata, periksa kondisi berikut bersama-sama:
- Jumlah dan tanggal setoran: bedakan uang yang sudah tersedia dari uang yang akan ditabung dari penghasilan mendatang.
- Suku bunga dan syaratnya: kenali suku bunga nominal atau hasil efektif, bunga tetap atau berubah, dan persyaratan suku bunga promosi.
- Pajak dan biaya: bandingkan jumlah yang benar-benar diterima setelah potongan yang berlaku. Perlakuan pajak bergantung pada negara, rekening, dan keadaan Anda.
- Pembayaran bunga dan penarikan awal: pastikan apakah bunga otomatis diinvestasikan kembali serta bagaimana penarikan lebih awal mengubah bunga atau biaya.
Mengunci uang juga berarti melepas penggunaannya di tempat lain. Memahami biaya peluang dan cara menilainya membantu menjelaskan pertukaran itu. Untuk dana yang mungkin diperlukan segera, seperti dana darurat, kemudahan mengakses uang penting selain tingkat bunga.
Apakah produk bunga majemuk selalu lebih baik?
Dengan pokok, bunga positif, jangka, dan arus kas yang sama, investasi kembali bunga dapat memberi keunggulan pada pemajemukan. Namun, produk yang berbeda belum tentu menawarkan bunga yang sama. Selama satu tahun, bunga sederhana 5,2% menghasilkan lebih banyak daripada bunga nominal tahunan 5% yang dimajemukkan bulanan, dengan hasil efektif sekitar 5,1162%. Kedua angka ini belum memperhitungkan pajak dan biaya.
Untuk uang pinjaman, bunga atas bunga dapat menambah beban. Jika bunga yang belum dibayar ditambahkan ke pokok, bunga berikutnya dihitung atas dasar yang lebih besar. CFPB menjelaskan mekanisme kapitalisasi ini dalam penjelasan bunga pinjaman mahasiswa. Tidak semua pinjaman memakai aturan yang sama; periksa ketentuan bunga, pembayaran, dan keterlambatan yang berlaku.
Sebelum memilih produk, tuliskan berapa yang akan disetor, kapan penyetorannya, serta kapan dan berapa yang bisa ditarik. Bandingkan hasil setelah pajak, akses dana, dan risiko pada jadwal arus kas serta jangka waktu yang sama. Cara ini lebih berguna daripada memilih hanya karena ada kata “majemuk”.